
El dinero que mueves a tu hijo no está en tierra de nadie: Hacienda lo clasifica sí o sí
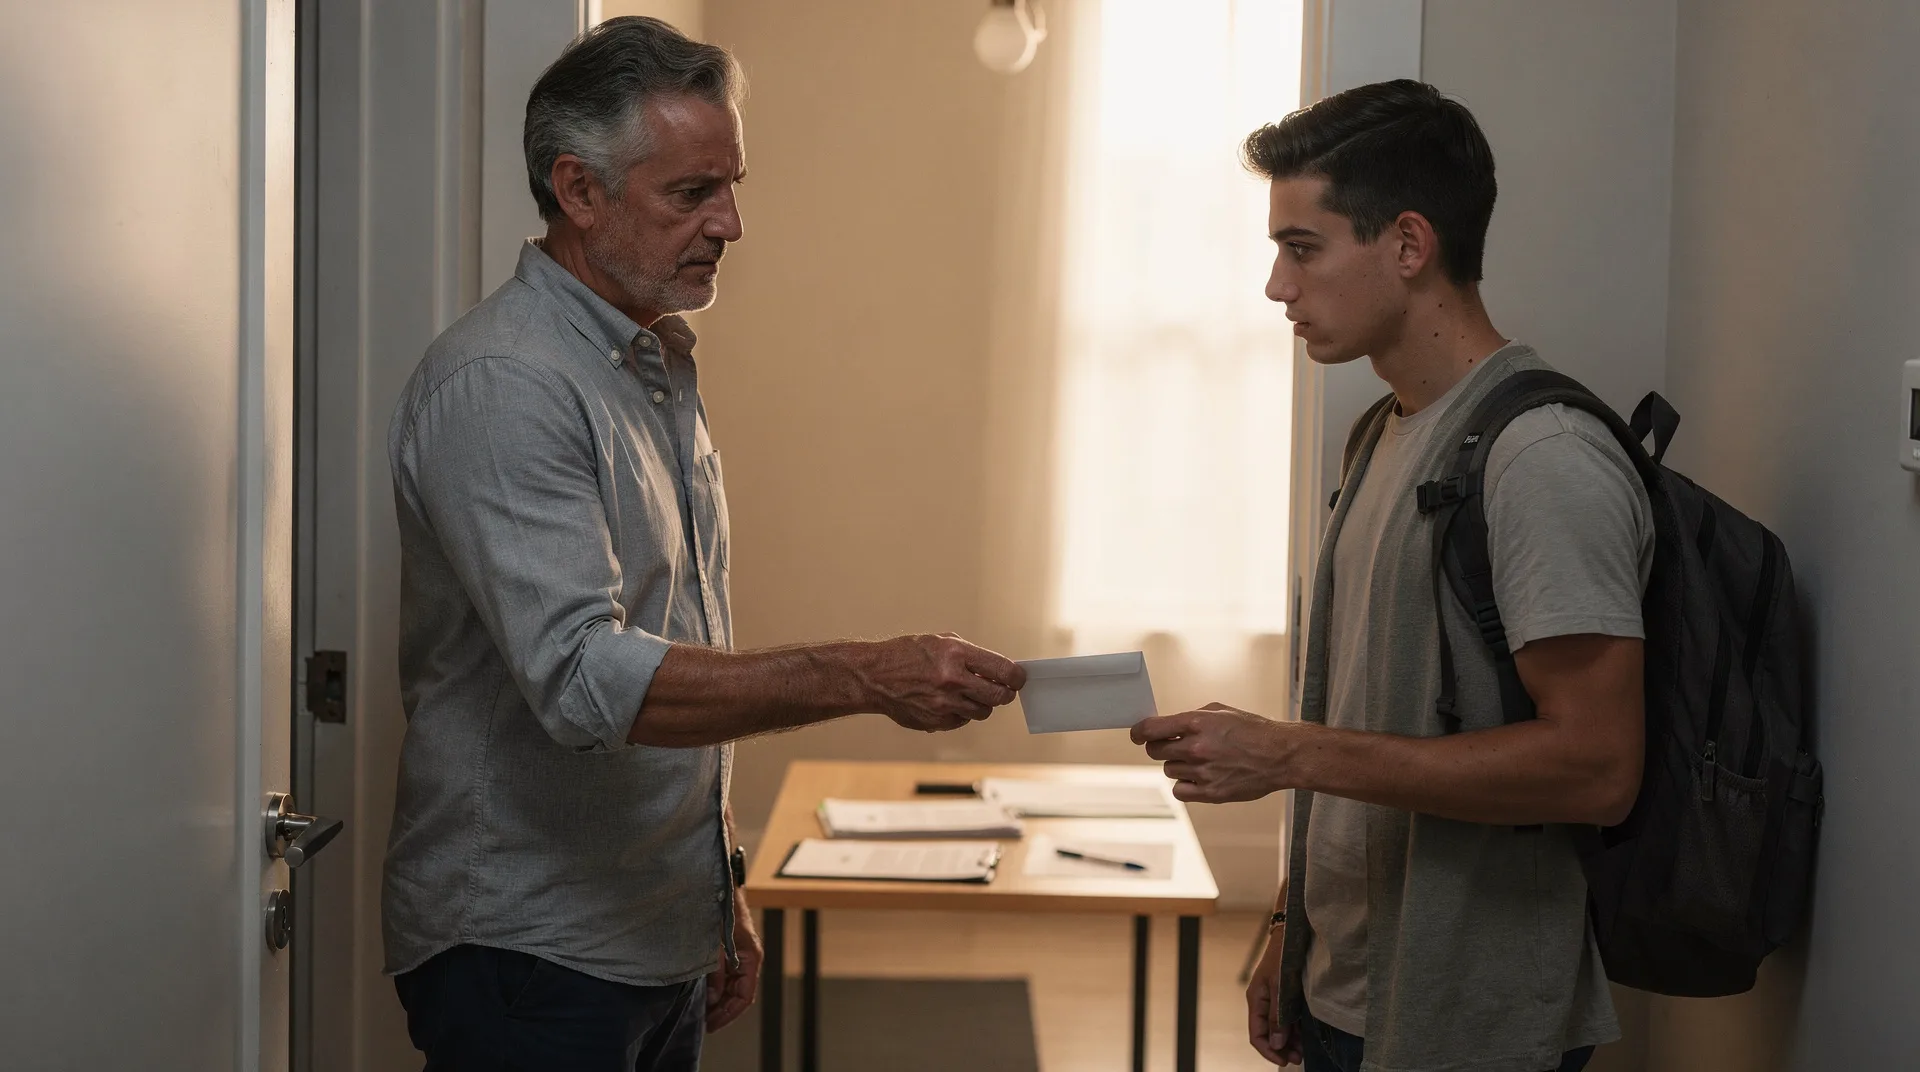
El primer punto que debes interiorizar es que, para la Agencia Tributaria, una transferencia entre padre e hijo no es simplemente «una ayuda». Legalmente solo existen dos categorías: donación o préstamo. Dejar el dinero en el limbo —sin documentar, sin etiqueta clara— es el error de partida, y el más frecuente, según la información recogida por ABC.
Si eliges la donación, quien recibe el dinero —tu hijo— debe liquidar el Impuesto de Sucesiones y Donaciones. La cuantía depende de la comunidad autónoma de residencia, y aunque muchas regiones aplican bonificaciones elevadas para familiares directos, la obligación de declarar existe en todos los territorios. No declararlo no lo hace invisible: si Hacienda cruza datos y detecta la transferencia sin su correspondiente liquidación, el coste final es mayor que el impuesto original.
Si eliges el préstamo sin intereses —opción que no genera coste fiscal en sí misma—, la trampa está en los plazos y el papeleo. Debes redactar un contrato privado y presentar el modelo correspondiente ante la oficina liquidadora de Hacienda dentro del plazo legal. Si no lo haces, el fisco puede interpretar directamente que se trató de una donación encubierta y reclamarte los impuestos más los intereses de demora. Aquí no hay margen de interpretación: o se documenta o se paga.
El préstamo que nunca se devuelve: la trampa que Hacienda identifica con facilidad
Uno de los errores más habituales es formalizar un préstamo en el papel para evitar el Impuesto de Donaciones, pero luego no exigir jamás la devolución. El problema es que Hacienda puede abrir una inspección y, si comprueba que no ha habido ningún movimiento de retorno, reclasificar la operación como donación encubierta. El resultado: pago del impuesto que se intentó evitar más sanciones e intereses de demora.
Si decides optar por el préstamo, la coherencia entre el papel y la realidad es indispensable. Eso significa que debe haber un calendario de pagos y que, idealmente, tu hijo te transfiera las cuotas —aunque sean pequeñas— de forma periódica. No hace falta que el importe sea elevado, pero la devolución debe ser real y rastreable. Un préstamo que nunca genera ningún movimiento bancario de retorno no es un préstamo ante los ojos del fisco.
Si quieres entender mejor cómo funcionan los préstamos sin intereses entre particulares y qué obligaciones formales conllevan, merece la pena que te informes antes de mover un solo euro. La burocracia en este caso es mínima, pero ignorarla tiene consecuencias desproporcionadas.
¿Qué opinas tú sobre esta noticia? Comenta más abajo →
El impacto en la herencia: el error silencioso que afecta a todos los hermanos
Este es el fallo que más tarda en aparecer pero que más daño puede causar a la unidad familiar. Según el Código Civil, el dinero entregado en vida a un hijo se considera, salvo indicación expresa en contrario, un adelanto de su herencia. Cuando llegue el momento del reparto, el resto de hermanos tiene derecho a que ese importe se compute sobre la masa hereditaria.
Si la entrega fue una donación, el importe se descuenta de la parte que le corresponda a ese hijo en la herencia. Si fue un préstamo que nunca se devolvió, esa deuda no desaparece: pasa a ser una deuda con la herencia, y sus hermanos pueden reclamarla legalmente. En ambos casos, no dejar esto documentado y comunicado de forma transparente puede generar conflictos legales entre herederos que duran años.
La solución práctica es doble: primero, documentar siempre la naturaleza del dinero entregado —donación o préstamo— con fecha y firmas. Segundo, si quieres que esa cantidad no compute en la herencia, debes indicarlo expresamente en el documento de donación, algo conocido como dispensa de colación. Un notario o asesor fiscal puede ayudarte a redactarlo correctamente. El coste de ese asesoramiento es mínimo comparado con el coste de no hacerlo. Si te interesa el contexto fiscal más amplio, la noticia sobre el nuevo decreto de vivienda y su impacto en tu fiscalidad también puede ayudarte a entender el panorama completo.
Qué puedes hacer ahora mismo para proteger a tu familia
Antes de hacer ninguna transferencia, siéntate con un asesor fiscal —no tiene que ser caro, muchas gestorías ofrecen consultas puntuales a precios razonables— y decide con claridad si vas a hacer una donación o un préstamo. Esa decisión condiciona todo lo demás. Si optas por la donación, comprueba las bonificaciones del Impuesto de Sucesiones y Donaciones en la comunidad autónoma de tu hijo: algunas regiones las han elevado considerablemente en los últimos años, lo que puede reducir el coste fiscal a casi nada si se hace bien.
Si eliges el préstamo, redacta un contrato privado con condiciones reales: importe, plazo, cuotas. Preséntalo ante la oficina liquidadora de Hacienda en el plazo correspondiente y guarda el justificante. Después, asegúrate de que tu hijo realiza transferencias periódicas de vuelta a tu cuenta, aunque sean simbólicas. Esos movimientos bancarios son tu escudo ante una posible inspección.
Por último, independientemente del importe y del formato elegido, habla con tus otros hijos si los tienes. Anticipar el impacto en la herencia evita conflictos futuros. Si decides que esa ayuda no compute como adelanto, ponlo por escrito en el documento de donación. Y si tu hijo necesita financiación adicional más allá de tu ayuda, conviene que explore todas las opciones disponibles: desde ayudas del gobierno para jóvenes compradores hasta productos bancarios específicos. También puedes consultar el contexto real del esfuerzo hipotecario en España para entender qué margen financiero tiene tu hijo antes de comprometerse. Y si en algún momento necesitáis cubrir un gasto puntual mientras se tramita todo el papeleo, revisar las guías financieras disponibles puede orientaros sobre las opciones más adecuadas a vuestra situación.