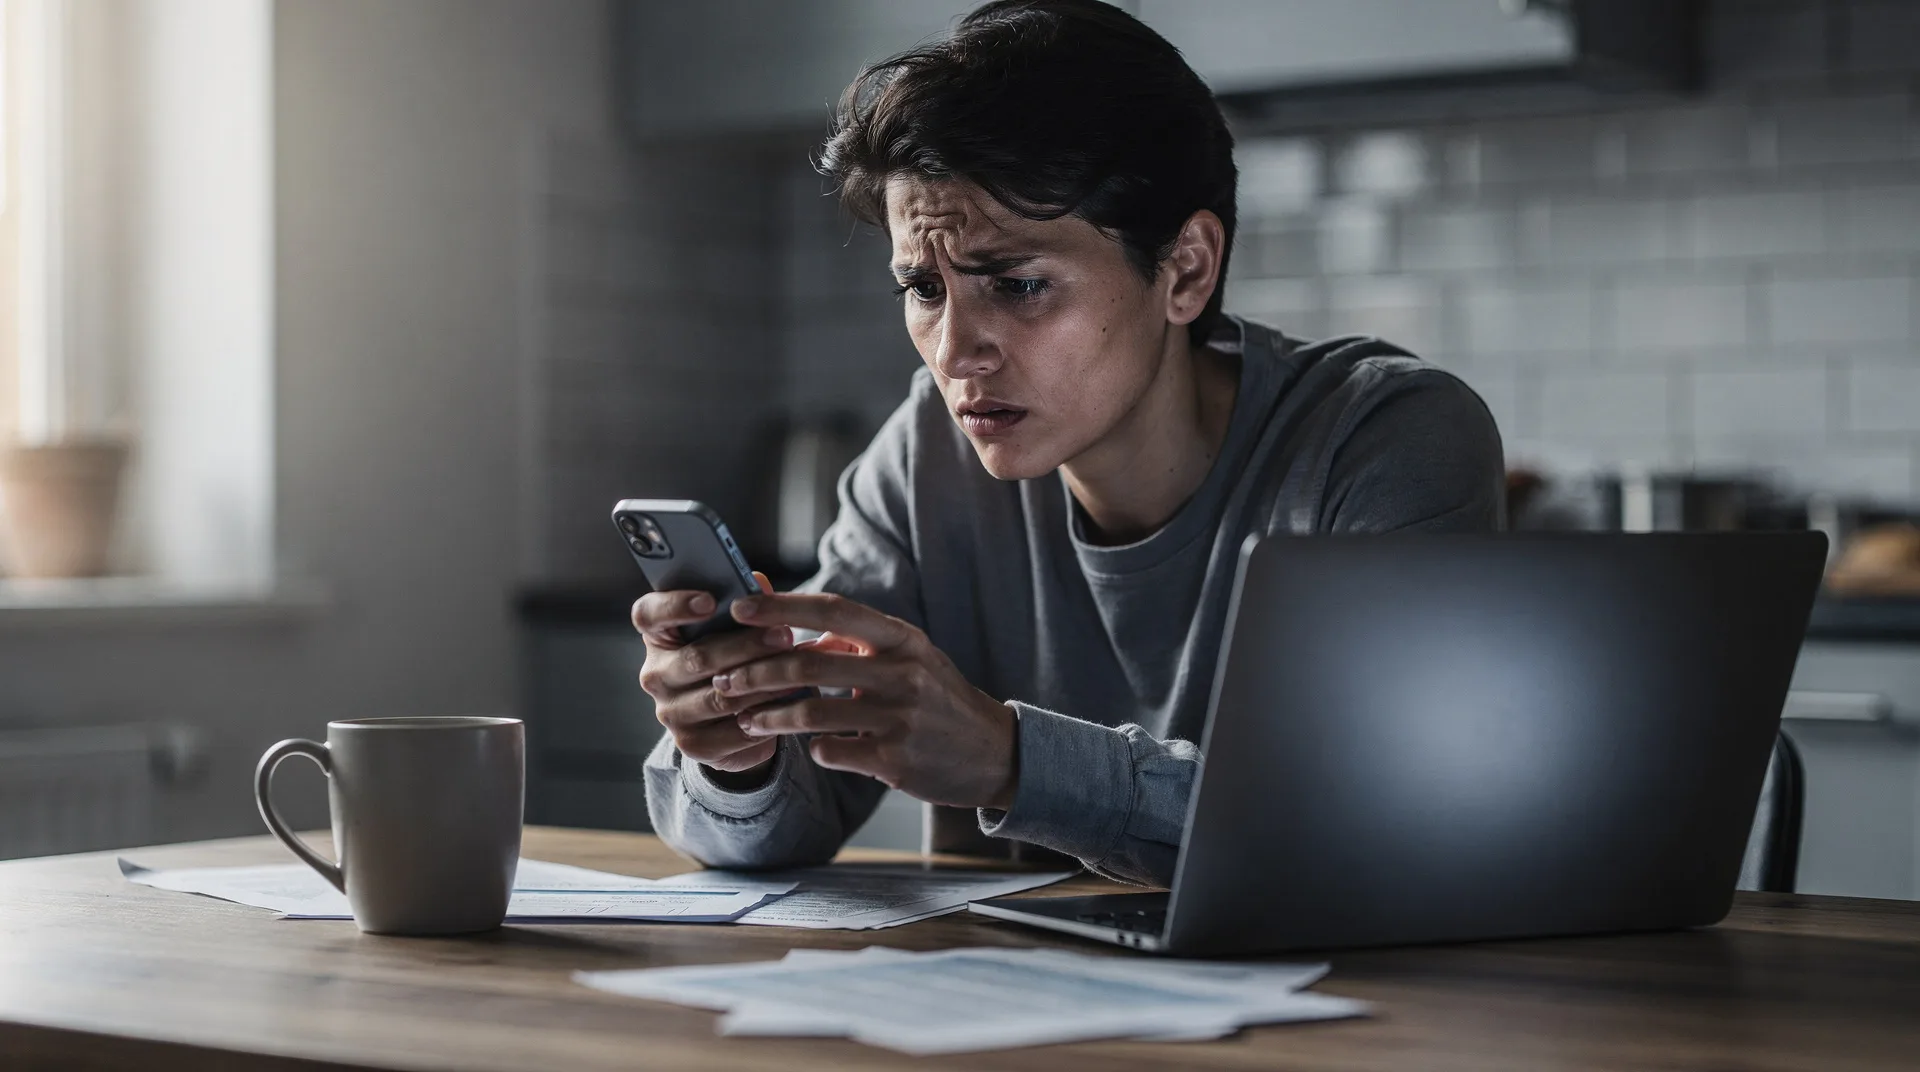
Por qué el banco puede negarse a devolverte el dinero
La legislación bancaria distingue entre operaciones no autorizadas —en las que el banco sí está obligado a reintegrar el importe— y operaciones que considera "formalmente autorizadas". Esta segunda categoría es la que más perjudica a los afectados por phishing o engaños estacionales. Si en algún momento, aunque fuera por error o bajo presión, proporcionaste tus credenciales de acceso, el número completo de tu tarjeta o tu documentación personal a quien te estafó, el banco puede argumentar que hubo negligencia grave por tu parte.
El Banco de España respalda esta interpretación: las entidades están exoneradas de responder cuando el cargo se deriva de que el propio titular entregó los elementos de seguridad. El matiz es importante: no importa si lo hiciste sin saber que era una estafa. Si lo hiciste, el banco puede considerarlo aceptación implícita. Por eso conviene que revises nuestras alertas de estafas financieras antes de que te pillen con la guardia baja.
Dicho esto, que el banco alegue esto no significa que tenga siempre razón ni que la discusión esté cerrada. Significa que tendrás que reclamar con argumentos y documentación, no simplemente con una llamada.
Qué debes hacer en las próximas horas si detectas un cargo sospechoso
El primer paso, antes incluso de llamar al banco, es bloquear la tarjeta desde la app o llamando al número de emergencias de tu entidad. Esto evita que se produzcan más cargos. A partir del momento en que comunicas el problema, el banco no puede hacerte responsable de nuevas operaciones fraudulentas. Actúa en el mismo día que detectas el cargo, no esperes.
Después, pide en tu oficina —o descárgalo desde la web del banco— el formulario de "cargos no reconocidos". Es el canal oficial para iniciar la reclamación. Rellénalo con la fecha exacta, el importe y el nombre del comercio o entidad que aparece en el cargo. Cuanto más detalle aportes, más difícil le resultará al banco desestimarlo sin justificación. Acompaña siempre la reclamación de una denuncia policial: es el respaldo documental más sólido que puedes tener.
Importante: según la información publicada por ABC, el banco tiene la obligación de responder y, si considera la operación no autorizada, devolver el importe antes de que termine el siguiente día hábil tras tu comunicación. Si no lo hace en ese plazo, anótalo porque es un argumento que puedes usar en fases posteriores de reclamación.
💬 ¿Qué opinas tú sobre esta noticia? Comenta más abajo →
Cómo escalar la reclamación si el banco se niega
Si el banco desestima tu solicitud argumentando que autorizaste la operación, no aceptes esa respuesta como definitiva. Tienes un plazo de trece meses desde la fecha del cargo para reclamar formalmente. Aunque dispones de ese margen, lo más inteligente es no agotarlo: cuanto antes actúes, menos comisiones adicionales pueden acumularse y más frescos están los registros.
El siguiente nivel es el Servicio de Atención al Cliente de la entidad, que debe responderte por escrito. Si su respuesta no te satisface, puedes acudir al Banco de España a través de su portal de reclamaciones. Este organismo no obliga al banco a devolverte el dinero, pero su resolución tiene peso moral y legal, y las entidades suelen acatarla para evitar sanciones reputacionales. En paralelo, si la estafa implicó una suplantación de identidad o ingeniería social sofisticada, un abogado especializado en derecho bancario puede argumentar que no hubo negligencia grave real, sino engaño deliberado.
Si mientras se resuelve el conflicto necesitas cubrir gastos urgentes y no puedes acceder temporalmente a parte de tu cuenta, puede ser el momento de explorar opciones como los préstamos para emergencias o los créditos rápidos disponibles en el mercado, siempre comparando condiciones antes de firmar nada.
Cómo evitar que esto vuelva a pasarte
La prevención vale más que cualquier reclamación. El patrón de estos fraudes de verano es siempre similar: un SMS, un correo o una llamada urgente que pide que confirmes tus datos "por seguridad" o que introduces en una web que parece legítima. Ningún banco te pedirá jamás tu contraseña completa, ni por teléfono ni por escrito. Si alguien lo hace, es una señal de alarma inequívoca.
Activa las notificaciones instantáneas de cada cargo en tu tarjeta desde la app. Así detectas movimientos extraños en segundos, no días después cuando ya es más difícil actuar. Usa tarjetas virtuales para compras online: son desechables y limitan la exposición de tus datos reales. Y si vas a viajar o hacer compras intensivas, considera poner un límite diario de gasto que puedas modificar fácilmente desde la aplicación.
Para quienes reorganizan sus finanzas tras el verano, también es buen momento de revisar suscripciones activas, cargos recurrentes olvidados y el estado general de la cuenta. Si quieres hacerlo con orden, la guía sobre cómo ordenar tus finanzas después del verano puede ser un punto de partida útil. Y si la estafa te ha dejado en una situación de tensión económica más amplia, ten en cuenta que existen ayudas del gobierno a las que podrías tener derecho dependiendo de tu situación.