Qué está pasando realmente y por qué te afecta
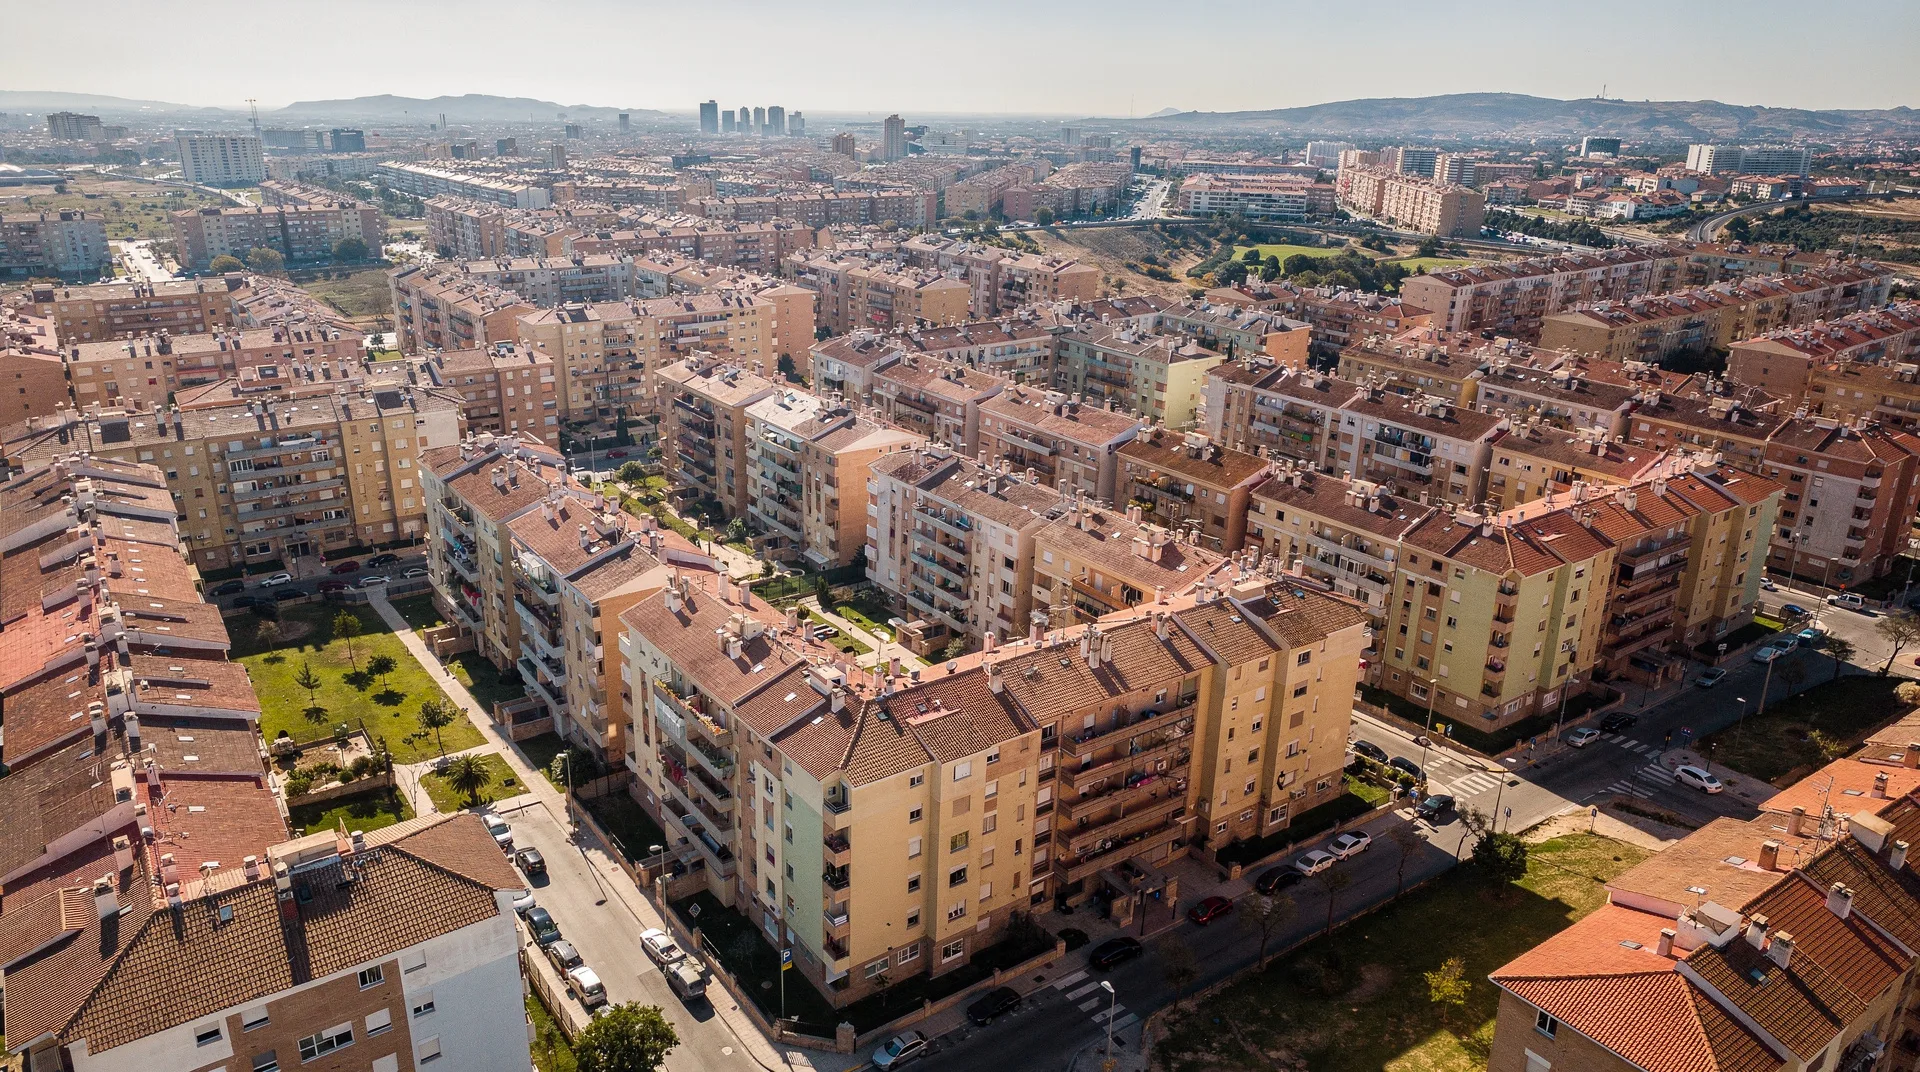
El descenso de la VPO en el mercado no es solo un dato estadístico: es una señal de que el colchón que históricamente amortiguaba los precios para las rentas más bajas se ha ido adelgazando. Cuando hay menos vivienda protegida disponible para comprar, la presión se traslada al mercado libre, que empuja los precios al alza, y al mercado del alquiler, que se tensa en paralelo.
Uno de los factores que explica la caída es que muchas VPO antiguas —construidas hace dos o tres décadas— han ido perdiendo su régimen de protección al cumplirse el plazo fijado por cada comunidad autónoma. Cuando eso ocurre, pasan a venderse como vivienda libre y dejan de contabilizarse en las estadísticas de protección oficial. El parque protegido se reduce sin que haya nueva construcción que lo compense, y eso significa menos opciones para quienes dependen de precios tasados.
El resultado práctico para tu economía es que acceder a una VPO exige hoy más paciencia, más información y, en muchos casos, más planificación financiera previa. Si estás en lista de espera o piensas solicitarla, conviene que sepas con qué herramientas cuentas mientras tanto. También puedes revisar las ayudas del gobierno vigentes para ver si existe alguna línea de apoyo a la compra o al alquiler en tu comunidad autónoma.
El problema de la lista de espera: cómo preparar tu candidatura
Acceder a una vivienda protegida en España es un proceso largo y competitivo. Dependiendo de la comunidad autónoma, los plazos pueden superar varios años. Durante ese tiempo, tu situación financiera es determinante: los requisitos de ingresos máximos, la ausencia de otras propiedades y el historial crediticio se verifican en el momento de la adjudicación, no en el de la solicitud. Cualquier cambio que se produzca en ese intervalo puede excluirte.
Por eso, si estás en lista de espera, uno de los errores más costosos es descuidar tu salud financiera durante ese período. Mantener deudas mal gestionadas, aparecer en ficheros de morosos o acumular gastos fijos elevados puede perjudicarte tanto en la adjudicación como en la posterior concesión de la hipoteca. Si tienes dudas sobre cómo están tus datos, puedes usar nuestra herramienta para comprobar si te aprobarían un préstamo y hacerte una idea de tu perfil financiero actual.
Mientras esperas, también conviene ir construyendo el ahorro necesario para la entrada. Aunque el precio de las VPO está tasado, habitualmente se requiere financiar un porcentaje del coste con fondos propios. No tener ese colchón listo puede hacer que pierdas una adjudicación que has esperado años. Consulta nuestra guía sobre el fondo de emergencia para entender cuánto deberías tener reservado y cómo estructurarlo.
¿Qué opinas tú sobre esta noticia? Comenta más abajo →
Si no consigues VPO: qué alternativas reales existen para acceder a la vivienda
El mercado de alquiler tampoco ofrece alivio fácil. Como ya analizamos en nuestra pieza sobre alquilar piso en España es un casting, la escasez de oferta convierte el proceso en una carrera de obstáculos para quienes tienen ingresos ajustados. En ese contexto, conocer bien todas las opciones disponibles marca la diferencia.
Algunas comunidades autónomas y ayuntamientos tienen programas de alquiler protegido o de cesión de suelo público con precios por debajo del mercado. Estos programas suelen tener requisitos similares a los de la VPO en compra, pero los plazos de adjudicación pueden ser más cortos. Infórmate en la consejería de vivienda de tu comunidad y en el ayuntamiento de tu municipio: muchas de estas convocatorias se publican con poca difusión y quedan desiertas por desconocimiento.
También existe la opción de las cooperativas de vivienda, una fórmula que permite acceder a precios más bajos que el mercado libre porque se elimina el margen del promotor. No es rápida, pero para quienes tienen horizonte temporal y capacidad de ahorro, puede ser una alternativa sólida. Antes de firmar nada en una cooperativa, revisa con detalle las condiciones, los plazos de entrega y la solidez financiera de la gestora.
Qué puedes hacer hoy, aunque la solución no sea inmediata
La crisis de acceso a la vivienda no se resuelve de un día para otro, pero sí hay pasos concretos que puedes dar ahora para estar en mejor posición cuando llegue tu oportunidad. El primero es informarte sobre los registros de demandantes de vivienda protegida de tu comunidad autónoma: en la mayoría se puede inscribir de forma gratuita y la antigüedad en la lista es un criterio de adjudicación. Cuanto antes te inscribas, antes empieza a correr ese tiempo.
El segundo paso es revisar tu situación crediticia. Si tienes alguna deuda registrada en ficheros de morosos, conviene resolver el problema antes de solicitar financiación. Puedes consultar nuestra guía sobre cómo salir de ASNEF si crees que puedes estar incluido en ese tipo de registros. Un historial limpio mejora tus posibilidades tanto en la adjudicación de una VPO como en la negociación posterior con el banco.
Por último, si en este momento tienes gastos urgentes relacionados con el proceso —tasas de gestión, documentación notarial, mudanza o depósitos—, valora las opciones de financiación a corto plazo que tienes disponibles. Existen préstamos sin nómina pensados para cubrir necesidades puntuales sin comprometer tu capacidad de endeudamiento a largo plazo. Úsalos con criterio: solo para importes concretos y con un plan claro de devolución.