Qué ha pasado y por qué te afecta
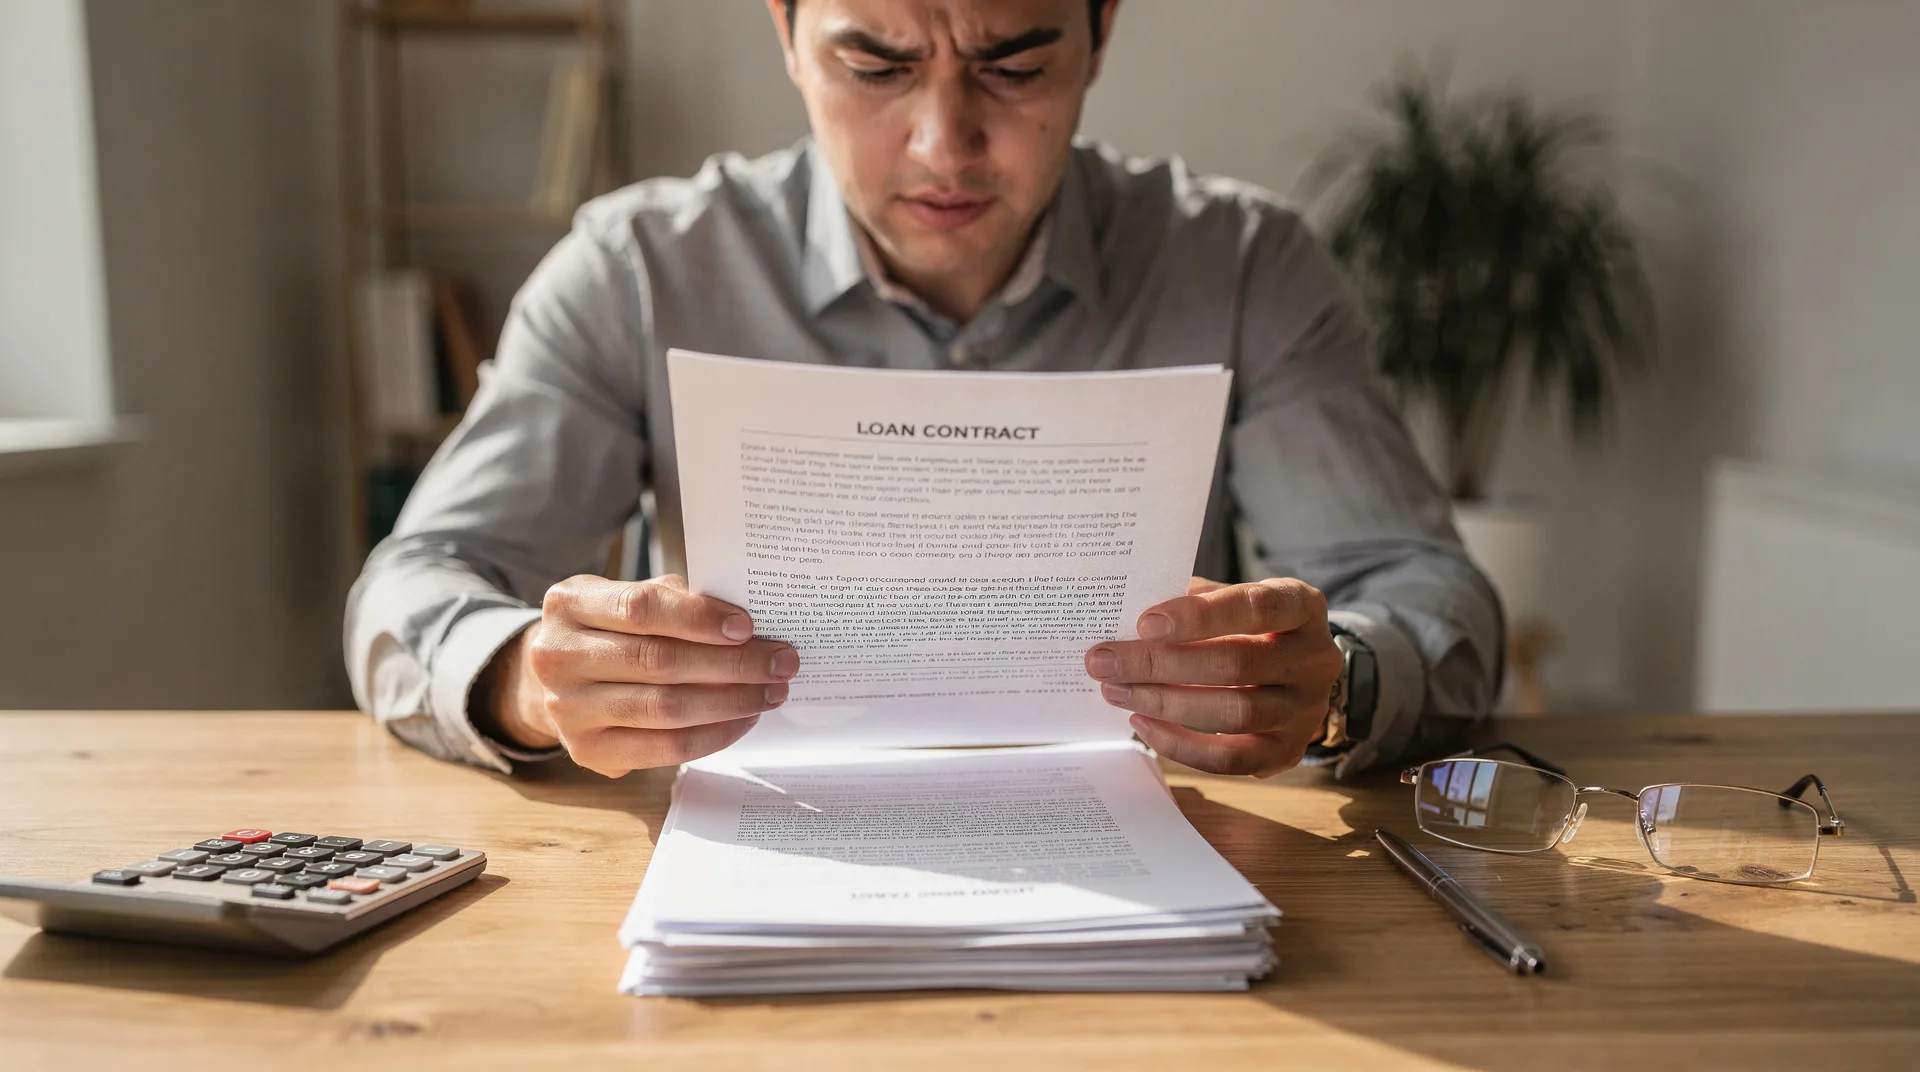
Cuando un banco te concede un préstamo personal y te obliga —o te presiona con fuerza— a contratar también un seguro de vida o de protección de pagos, ese seguro suele pagarse en un único pago inicial: la llamada prima única. El problema es que, en muchos casos, el banco no te entrega ese dinero para que tú pagues el seguro: simplemente lo suma al capital del préstamo y empieza a cobrarte intereses sobre esa cantidad como si fuera tuya.
El TJUE ha dicho, en esencia, que eso no puede ser. Si el dinero nunca llegó a tus manos —porque fue directamente del banco al seguro—, el banco no puede incluirlo en la base sobre la que calcula los intereses. La Organización de Consumidores y Usuarios (OCU) lo resume así: el importe total del crédito debe limitarse a las cantidades que el consumidor recibe de verdad. Todo lo demás es coste del crédito, no capital prestado.
El impacto en el bolsillo puede ser relevante. Imagina un préstamo de varios miles de euros al que se le suma una prima de seguro de, por ejemplo, 1.500 euros. Durante años, habrás estado pagando intereses también sobre esos 1.500 euros que nunca usaste. Multiplicado por el tipo de interés del préstamo y el plazo, la cantidad a recuperar puede ser significativa, aunque su cuantía exacta dependerá de cada contrato concreto.
Las dos vías para reclamar: elige la que mejor se adapta a tu caso
Según la jurisprudencia española y europea citada por la OCU, tienes dos caminos posibles, y no son excluyentes. El primero es solicitar la nulidad del seguro en sí. Esto aplica cuando el banco te impuso el seguro como condición para concederte el préstamo, o cuando no te explicó con claridad qué contratabas, cuánto costaba realmente y qué efecto económico tendría sobre tu deuda. La falta de transparencia es un argumento sólido ante los tribunales españoles, que ya han cuestionado estas prácticas en numerosas sentencias previas.
El segundo camino es más directo y no exige demostrar que el seguro era nulo: simplemente reclamar la devolución de los intereses cobrados sobre el importe de la prima financiada. Aquí el argumento es puramente matemático: esa parte del capital nunca estuvo a tu disposición, por lo que el banco no tenía derecho a cobrarte intereses sobre ella. Esta vía puede ser más sencilla de documentar y defender, incluso si en su día aceptaste voluntariamente el seguro.
Antes de lanzarte a reclamar, usa un simulador TAE para revisar qué tipo de interés se aplicó sobre el total de tu préstamo y estimar cuánto podrías haber pagado de más. Eso te dará un punto de partida para saber si la reclamación merece el esfuerzo o si tiene sentido involucrar a un abogado.
¿Qué opinas tú sobre esta noticia? Comenta más abajo →
Pasos concretos para poner en marcha tu reclamación
Primero, localiza la documentación. Busca el contrato del préstamo, las condiciones generales y particulares del seguro y cualquier comunicación del banco en la que figure el desglose del capital financiado. Necesitas saber con exactitud qué importe correspondía al seguro y desde qué fecha se incluyó en el capital sobre el que te calcularon intereses. Si no tienes los documentos, solicítalos al banco por escrito: están obligados a entregártelos.
Segundo, presenta una reclamación ante el Servicio de Atención al Cliente de tu entidad. Es el paso obligatorio antes de acudir a ningún organismo externo. Hazlo por escrito y guarda copia. El banco tiene un plazo máximo para responder; si rechaza tu reclamación o no contesta en el tiempo previsto, puedes acudir al Banco de España a través de su portal de reclamaciones o iniciar una acción judicial.
Tercero, valora si necesitas ayuda profesional. Para importes bajos, la reclamación directa ante el banco o ante el Banco de España puede ser suficiente. Para importes más elevados o si el banco se niega, muchos despachos especializados en derecho bancario trabajan a éxito —solo cobran si ganan—, lo que reduce tu riesgo. La OCU también ofrece asesoramiento a sus socios para este tipo de casos. Y si en algún momento necesitas liquidez mientras el proceso sigue adelante, consulta opciones de préstamos sin nómina o revisa nuestro comparador de préstamos para no contratar en peores condiciones mientras esperas la resolución.
Qué debes evitar si firmas un préstamo a partir de ahora
Esta sentencia es una buena oportunidad para revisar cómo contratas en el futuro. Si un banco te condiciona la aprobación de un préstamo a la contratación de un seguro, tienes derecho a pedir que te lo desglosen todo por separado: capital real que recibes, coste del seguro, y cómo se calcula la TAE sobre cada parte. Si no te lo explican con claridad, es una señal de alerta.
Compara siempre antes de firmar. Un seguro contratado por tu cuenta en otra aseguradora suele ser más barato que el de prima única del banco, y no genera el problema de los intereses sobre intereses que ahora estamos viendo. Además, si el seguro no es obligatorio por ley sino una condición impuesta por el banco para darte el dinero, eso refuerza tu posición si en el futuro decides reclamar.
Si estás valorando pedir financiación próximamente, recuerda que existen alternativas más transparentes en el mercado. Puedes comprobar si te aprobarían un préstamo sin comprometerte a nada, y analizar las condiciones reales antes de sentarte con ningún banco. La transparencia que exige ahora el TJUE también deberías exigirla tú desde el primer momento.