Qué dice el decreto y por qué importa a tu economía doméstica
La clave del nuevo marco está en un mecanismo que hasta ahora existía solo a medias: la enervación extraordinaria del desahucio. En la práctica, cuando un inquilino en situación de vulnerabilidad acumulaba deuda de alquiler, la Administración podía intervenir para evitar el lanzamiento, pero las obligaciones eran difusas y los plazos, laxos. El decreto las endurece de forma sustancial.
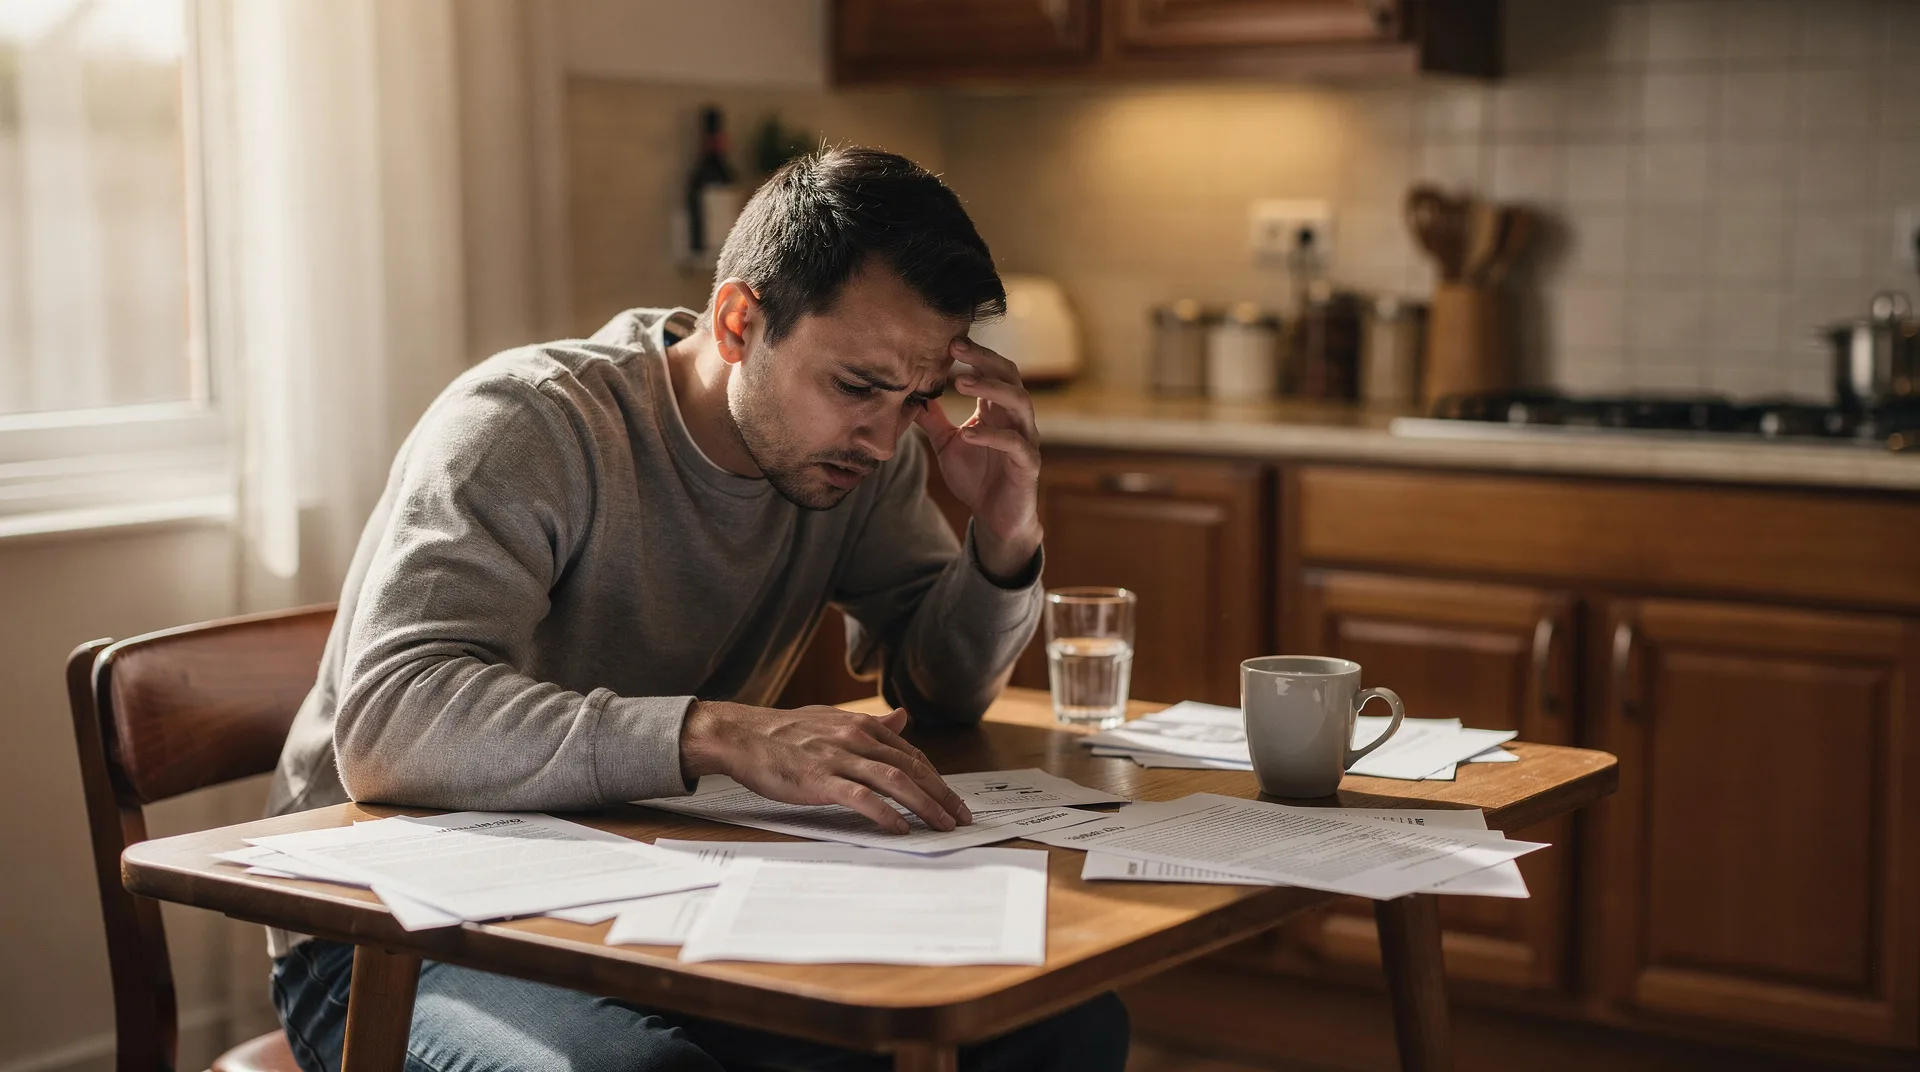
La novedad más relevante para el bolsillo es esta: si la Administración no abona la deuda del inquilino vulnerable en un plazo de dos meses, queda automáticamente subrogada en esa deuda. Es decir, pasa a ser ella la deudora frente al propietario, el contrato no se extingue y el lanzamiento no puede ejecutarse. Además, las administraciones asumen también las costas procesales, no solo las rentas atrasadas. Para quien vive con el agua al cuello, esto significa que existe un cortafuegos legal antes de perder el techo.
Que este escudo exista no significa que se active solo. Más abajo te explicamos qué tienes que hacer para que funcione a tu favor, porque la protección real depende de que actúes antes de que el proceso judicial llegue a un punto de no retorno.
Si eres inquilino: cómo usar estas medidas a tu favor paso a paso
Lo primero que debes saber es que la subrogación automática de la Administración solo opera si existe un procedimiento de desahucio en marcha y se ha acreditado tu situación de vulnerabilidad. No es algo que ocurra de forma preventiva: necesitas que los servicios sociales de tu ayuntamiento o comunidad autónoma certifiquen formalmente que cumples los requisitos económicos y sociales. Si aún no has dado ese paso y tienes dificultades para pagar el alquiler, hazlo cuanto antes. La burocracia tiene sus propios plazos y el decreto también.
Segundo: documenta todo. Guarda los justificantes de pago, los contratos, cualquier comunicación con el propietario y los escritos de los servicios sociales. Si el proceso avanza y necesitas que la Administración intervenga, esa documentación es la que sostiene tu caso ante el juzgado. En paralelo, infórmate sobre las ayudas del gobierno disponibles en tu comunidad, porque muchas personas vulnerables no solicitan prestaciones a las que tienen derecho simplemente por desconocimiento. El Ingreso Mínimo Vital puede ser una de ellas si tus ingresos son bajos.
Tercero: si necesitas cubrir un desfase puntual de renta mientras esperas que la Administración se active, valora con cabeza las opciones de financiación de emergencia disponibles. Los préstamos para emergencias pueden ayudarte a ganar tiempo sin que la deuda crezca, pero úsalos solo si tienes claro cómo los vas a devolver. Endeudarse para pagar el alquiler sin un plan de salida puede empeorar la situación.
¿Qué opinas tú sobre esta noticia? Comenta más abajo →
Si eres propietario: qué significa que la Administración sea tu nuevo deudor
El decreto también cambia el mapa para los arrendadores. Si tienes un inquilino en situación de vulnerabilidad y se inicia un procedimiento de desahucio, la Administración tiene dos meses para abonar las cantidades adeudadas. Si no lo hace, queda subrogada en la deuda: tú sigues teniendo un acreedor, pero ahora ese acreedor es público. Para muchos propietarios esto puede ser más seguro que intentar cobrarle a una persona sin recursos, pero implica asumir que el contrato continúa y que el lanzamiento no se produce.
También hay novedades en las prórrogas: los grandes tenedores estarán obligados a aceptar una prórroga de hasta un año para inquilinos en situación de vulnerabilidad económica y social, salvo que se haya firmado un nuevo contrato o concurran causas tasadas. Si eres pequeño propietario con un único piso alquilado, es importante que revises si tu caso entra en la categoría de gran tenedor o no, porque las obligaciones difieren. Consulta con un profesional antes de tomar decisiones.
Por otro lado, el decreto refuerza la transparencia en los anuncios de alquiler: los propietarios y plataformas deberán incluir en los anuncios información sobre los límites legales de la renta y si el inmueble está en una zona de mercado tensionado. Incumplir esto puede acarrear consecuencias, así que si anuncias un piso, revisa que tu publicidad cumple con los nuevos requisitos. Si tienes dudas sobre cómo afectan estas medidas a tu estrategia de alquiler, este decreto llega en un contexto más amplio de cambios regulatorios que ya analizamos cuando los decretos de vivienda fracasaron en el Congreso.
El fondo de emergencia que este decreto no te va a dar
Esta normativa es un escudo, no un colchón. Protege cuando ya estás en problemas graves y dentro de un procedimiento judicial, pero no evita que llegues a esa situación. La mejor herramienta para no necesitar nunca este decreto es tener un fondo de emergencia equivalente a entre tres y seis meses de gastos fijos, incluido el alquiler. Si ahora mismo eso te parece una cifra inalcanzable, empieza por algo más pequeño: incluso un fondo de un mes de alquiler puede marcar la diferencia entre un susto manejable y una crisis.
Si estás en una situación de dificultad económica que todavía no ha llegado al juzgado, ese es el momento de actuar. Habla con tu casero, revisa si puedes renegociar condiciones, solicita cita en servicios sociales y, si necesitas un empujón puntual, valora opciones de financiación responsable. Recuerda que existen herramientas para comprobar si te aprobarían un préstamo antes de solicitarlo, lo que te evita consultas innecesarias que puedan afectar a tu historial.
Los cambios en el mercado del alquiler siguen acumulándose. Hace pocas semanas ya informamos sobre los planes del Gobierno para desconectar el alquiler del IPC, otra pieza del mismo puzzle regulatorio. Conocer el mapa completo te ayuda a tomar decisiones más informadas, tanto si alquilas como si eres propietario.