Qué ha pasado realmente y por qué te afecta aunque no seas propietario
El debate no es solo político. Cuando un propietario retira su piso del mercado —o lo deriva hacia el alquiler temporal para protegerse— hay una familia al otro lado que se queda sin opciones. Menos oferta en el mercado libre significa, en la práctica, más presión sobre los precios de los pisos que sí están disponibles y más dificultad para encontrar algo a un precio razonable. Si estás buscando piso ahora mismo, ese es tu problema inmediato.
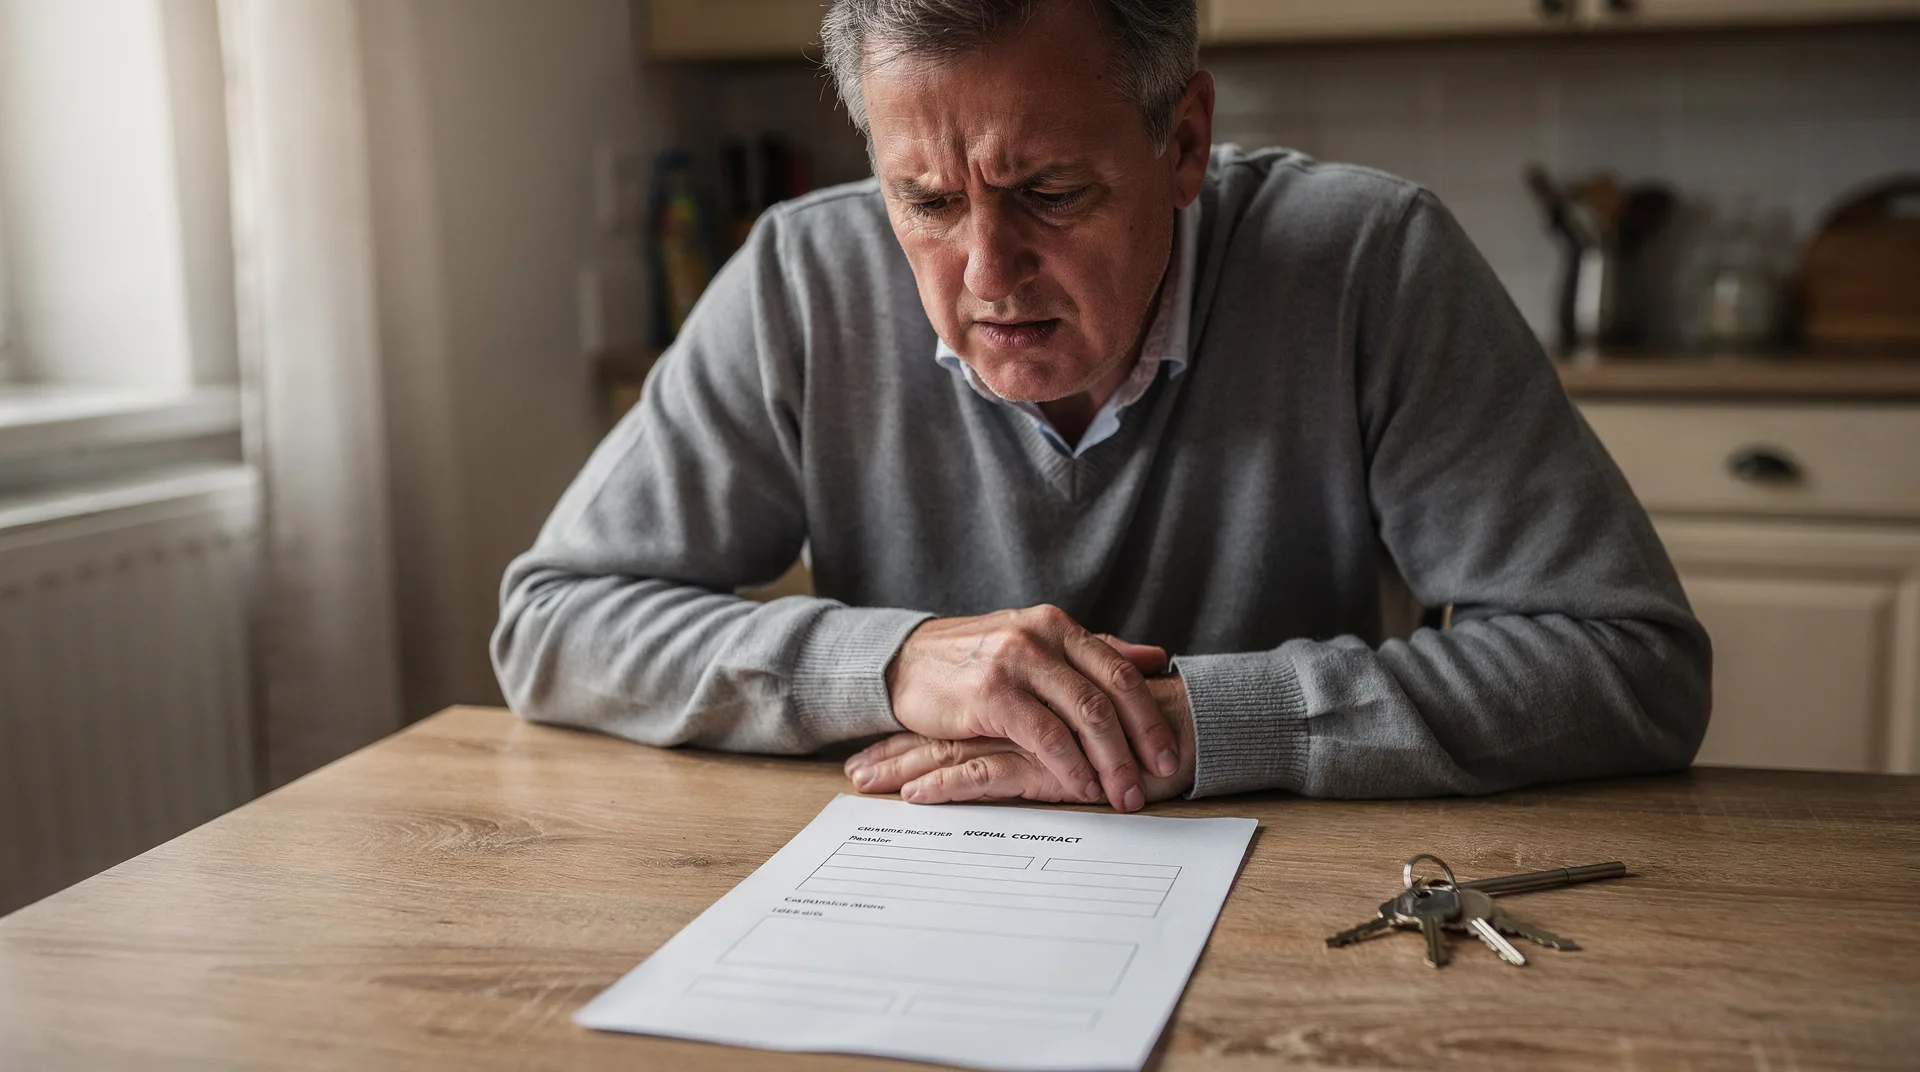
Si eres propietario con un solo inmueble, el escenario también es complicado. Las medidas que se propusieron —aunque no llegaron a aprobarse— ya han generado lo que los economistas llaman 'riesgo regulatorio': la sensación de que las reglas del juego pueden cambiar en cualquier momento. Esa incertidumbre tiene un coste real: dificulta la planificación financiera, complica la búsqueda de inquilinos solventes y puede afectar al valor de mercado de tu vivienda si decides vender. Si tienes un piso que es tu único colchón financiero, como le ocurre a la propietaria citada por ABC que tuvo que mudarse a un estudio de 20 metros cuadrados mientras duró el litigio, cualquier movimiento legislativo futuro puede sacudir directamente tu economía familiar.
Conviene tener claro que la situación puede volver a moverse. Los decretos cayeron, pero el Gobierno puede reintroducirlos o presentar nuevas propuestas. Estar informado y tener un plan B no es paranoia: es gestión básica de tu dinero.
Si eres propietario: cómo proteger tu patrimonio en un entorno incierto
Lo primero es entender qué riesgos concretos afectan a tu situación. Un solo piso no tiene el mismo perfil de riesgo que una cartera de inmuebles. Si tu vivienda en alquiler es tu principal fuente de ingresos complementarios —o directamente tu sustento—, el riesgo de impago prolongado es el que más debe preocuparte, no las multas de medidas que aún no están en vigor. Revisa si tienes un seguro de impago de alquiler: cubre la renta durante varios meses en caso de morosidad y suele incluir defensa jurídica. Si no lo tienes, compara opciones ahora, antes de firmar el próximo contrato.
Seleccionar bien al inquilino sigue siendo la medida más eficaz que tienes a tu alcance. Pide documentación acreditativa de ingresos, consulta el historial crediticio si puedes y no te saltes este paso aunque tengas prisa por alquilar. Un mes de vacío del piso sale mucho más barato que meses de litigio. Si el piso lleva tiempo vacío y necesitas cubrir gastos fijos mientras tanto —comunidad, IBI, hipoteca si la hay—, un préstamo para emergencias puede ser un puente puntual, pero úsalo con cabeza: es una solución temporal, no estructural.
En cuanto a la alternativa del alquiler temporal que menciona la noticia: es una opción legal que algunos propietarios están valorando para reducir la exposición a futuros cambios normativos. Infórmate bien sobre sus condiciones y limitaciones antes de optar por ella, porque también tiene sus propias restricciones legales según la comunidad autónoma.
💬 ¿Qué opinas tú sobre esta noticia? Comenta más abajo →
Si buscas piso de alquiler: cómo moverte en un mercado que se está contrayendo
Con menos pisos disponibles en el mercado libre, la competencia entre inquilinos aumenta. En este contexto, preparar bien tu candidatura es más importante que nunca. Ten a mano tu documentación actualizada: nóminas o justificantes de ingresos de los últimos tres meses, contrato laboral, y si puedes, una carta de presentación breve. Los propietarios particulares —que son la mayoría— valoran la transparencia y la solvencia demostrada por encima de casi cualquier otra cosa.
Si tu situación financiera no es del todo sólida en este momento —ingresos irregulares, trabajo reciente, fichero de morosos—, anticípate. Hay propietarios dispuestos a negociar garantías adicionales: un aval, varias mensualidades por adelantado o un seguro de impago contratado a tu cargo. También puedes explorar las ayudas disponibles para inquilinos, como el bono alquiler joven o el Ingreso Mínimo Vital si cumples los requisitos, que puedes consultar en detalle en nuestra sección de Ingreso Mínimo Vital.
Si tienes que hacer frente a pagos derivados del cambio de vivienda —fianza, mudanza, mes en adelanto— y no cuentas con ese dinero ahora mismo, planifica con antelación. Puedes usar nuestro comparador de préstamos para ver qué opciones de financiación puntual se ajustan a tu perfil, sin comprometer tu capacidad de pago mensual una vez estés instalado.
El fondo de emergencia: la única protección que no depende de ningún decreto
Tanto si eres propietario como si eres inquilino, la incertidumbre regulatoria de los últimos meses —en vivienda, energía y otros mercados— pone en evidencia algo que repetimos mucho pero que pocas familias tienen en práctica: un colchón financiero de emergencia. La propietaria de la noticia tuvo que mudarse a un estudio de 20 metros cuadrados porque no tenía ese margen. Eso es lo que evita un fondo de emergencia bien construido.
La regla general es tener entre tres y seis meses de gastos fijos cubiertos en una cuenta separada, líquida y sin riesgo. Si estás lejos de eso, empieza pequeño: automatiza una transferencia mensual aunque sea modesta. El objetivo no es el número perfecto, es el hábito. Nuestra guía sobre fondo de emergencia te explica cómo calcularlo según tu situación concreta y por dónde empezar si partes de cero.
Si el contexto económico general te preocupa más allá de la vivienda —y tiene sentido que lo haga, con la energía subiendo este otoño como explicamos en nuestro análisis sobre la subida del gas en octubre— la respuesta no es paralizar decisiones, sino tenerlas bien documentadas. Conoce tus números, ten un plan y no improvises cuando la presión llegue.