Qué está pasando y qué dice de la economía doméstica
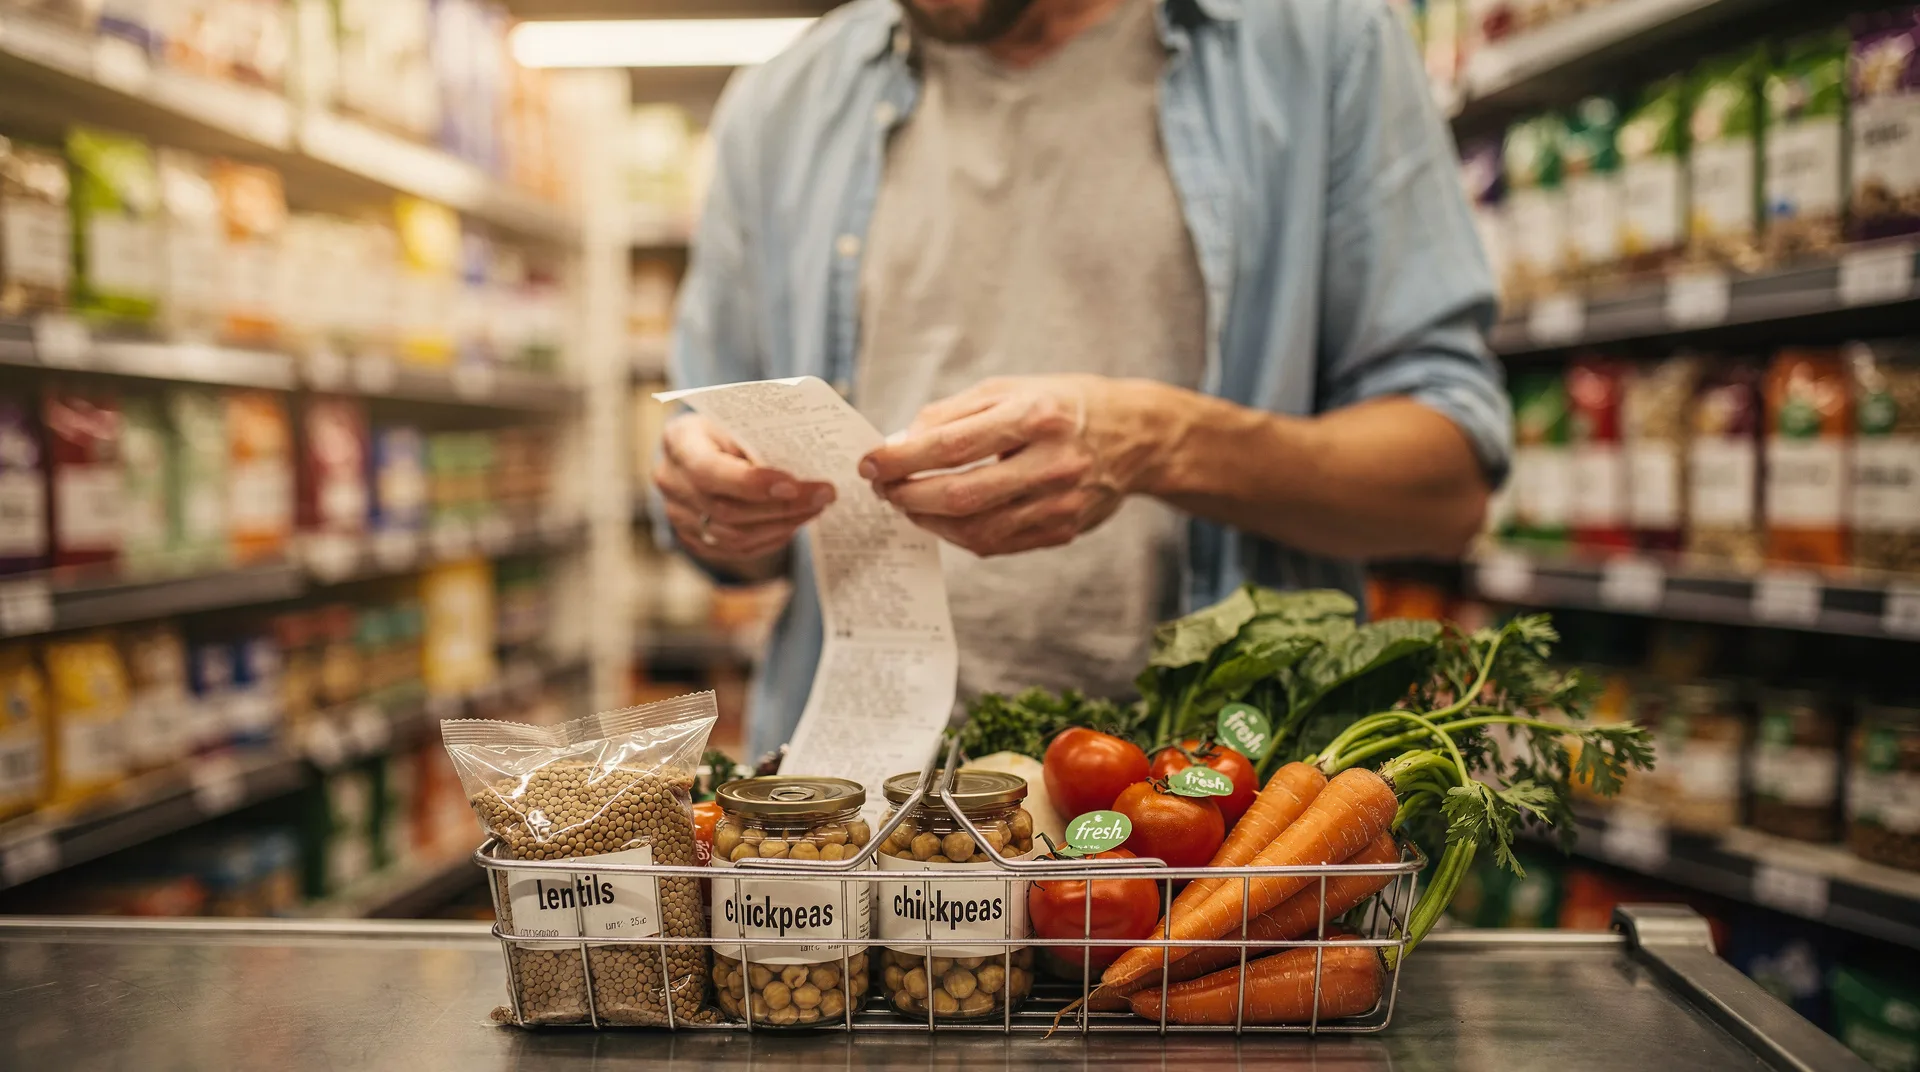
Un encarecimiento acumulado del 35% en cinco años en la cesta de la compra, según recoge El País, no se nota de golpe: se nota cada semana, en pequeñas decisiones. El consumidor ha entrado en lo que el reportaje llama «modo control»: más visitas al supermercado para comprar solo lo necesario, más proteína vegetal barata como las legumbres y menos pescado, un alimento que tiende a encarecer la factura con rapidez.
Este comportamiento tiene una lógica financiera clara: fragmentar la compra ayuda a evitar el desperdicio y a ajustar el gasto a lo disponible en cada momento. Pero también tiene un coste en tiempo y en esfuerzo. Si tu presupuesto alimentario se ha tensado sin que hayas tomado decisiones conscientes al respecto, este es un buen momento para hacerlas tú, no el precio.
Es importante entender que no estamos ante una crisis puntual. Cinco años de subidas sostenidas indican que el nuevo nivel de precios no va a revertir de forma significativa a corto plazo. Adaptarse no es una solución temporal: es reorganizar el presupuesto de forma estructural.
Cómo reorganizar tu gasto en alimentación sin sacrificar lo esencial
El primer paso es hacer visible lo invisible: anota durante dos semanas todo lo que gastas en alimentación, incluyendo el supermercado, el mercado, las compras online y los productos frescos. Muchas familias descubren en este ejercicio partidas que no controlan: snacks, bebidas, productos de marca donde existe una alternativa equivalente más barata. No se trata de empobrecerse, sino de decidir con información.
La tendencia que recoge El País —más legumbres, menos pescado— tiene sentido nutritivo y económico. Las legumbres son una fuente de proteína completa cuando se combinan correctamente, son versátiles, se conservan bien y su precio por ración es notablemente inferior al de la proteína animal. Puedes sustituir dos o tres comidas semanales de carne o pescado por platos de legumbres sin perder calidad nutricional. En términos de presupuesto mensual, el impacto puede ser relevante sin cambiar demasiado la forma de cocinar.
Otro ajuste con impacto real es planificar el menú semanal antes de ir al supermercado. Esta práctica reduce el desperdicio alimentario —que en muchos hogares representa un porcentaje significativo del gasto— y evita las compras impulsivas. Si además combinas la planificación con aprovechar las ofertas de la semana para decidir el menú (y no al revés), el ahorro se amplifica. Revisa también nuestra guía sobre el impacto del precio del trigo en tu cesta de la compra, donde detallamos qué categorías de productos presionan más el gasto este otoño.
💬 ¿Qué opinas tú sobre esta noticia? Comenta más abajo →
Estrategias concretas para estirar el presupuesto mensual
Más allá de la alimentación, conviene revisar el presupuesto completo del hogar en este contexto. Si la partida de comida ha crecido un 35% en cinco años pero tus ingresos no lo han hecho en la misma proporción, significa que otras partidas están absorbiendo el golpe —o que estás recurriendo a deuda sin haberte dado cuenta. Identificar exactamente dónde está el desajuste es el primer paso para corregirlo.
Si la presión sobre el presupuesto te genera tensiones puntuales de liquidez —un gasto imprevisto, un mes con más gastos que ingresos— existen herramientas financieras de pequeño importe pensadas para esas situaciones. Puedes consultar nuestro comparador de préstamos para ver qué opciones existen según tu perfil, o revisar qué ayudas del gobierno están disponibles si tu situación económica es delicada. En cualquier caso, antes de endeudarte por gastos recurrentes como la alimentación, lo prioritario es ajustar el presupuesto estructuralmente.
También merece la pena revisar si tienes acceso al Ingreso Mínimo Vital o a otras prestaciones a las que puedas tener derecho y que no estés utilizando. En un contexto de precios altos, cobrar todo lo que te corresponde es tan importante como gastar menos. Y si necesitas amortiguar un bache puntual mientras reordenas tus finanzas, un préstamo para emergencias de pequeño importe puede ser una opción, siempre que sea para cubrir un desequilibrio puntual y no para financiar gasto corriente de forma recurrente.
El hábito más valioso que puedes adoptar ahora: construir un colchón
El «modo control» que describe El País es, en realidad, una oportunidad disfrazada de ajuste. Las familias que están reduciendo gastos innecesarios y racionalizando su compra están liberando margen, aunque sea pequeño. La pregunta es qué hacer con ese margen: la respuesta más útil a largo plazo es destinarlo a construir un fondo de emergencia.
Un fondo de emergencia —idealmente equivalente a tres meses de gastos esenciales— es la mejor protección ante cualquier golpe económico futuro, ya sea una subida adicional de precios, una pérdida de ingresos o un gasto imprevisto. No hace falta construirlo de golpe: con aportaciones pequeñas y constantes, en pocos meses tienes una red de seguridad que cambia completamente tu posición financiera.
En un entorno donde los precios de los alimentos han subido un 35% en cinco años y otros costes del hogar también presionan al alza —como recogemos en nuestra pieza sobre la subida del gas este otoño— tener ese colchón no es un lujo: es la diferencia entre gestionar los imprevistos con calma o afrontarlos con urgencia.