Por qué enero golpea tan fuerte y qué lo hace diferente al resto del año
La cuesta de enero no es un mito ni una exageración. Es el resultado predecible de una acumulación de factores que coinciden en pocas semanas: los gastos navideños cargados en tarjeta que se cobran en enero, las pagas extras de diciembre que ya se gastaron, los recibos domésticos que suben con el frío y los gastos de inicio de año que nadie anota en el presupuesto hasta que aparecen. Este año, además, la subida del gas que llegó en otoño —puedes ver en detalle qué implica en este análisis sobre la factura del gas de este otoño— puede hacer que los recibos energéticos de enero sean especialmente pesados.
Lo que distingue a enero de cualquier otro mes difícil es la simultaneidad. No es que falte dinero: muchas veces es que el dinero está comprometido en demasiados sitios a la vez. La tesorería del hogar —es decir, el dinero disponible en la cuenta en un momento concreto— puede ser negativa aunque a fin de mes cuadre. Esa tensión entre fechas de cobro y fechas de pago es lo que se llama problema de liquidez, y es exactamente lo que hay que gestionar.
Entender esto cambia la estrategia. No se trata de ganar más ni de recortar en lo esencial, sino de reorganizar cuándo entra y cuándo sale el dinero para evitar que todo coincida en el peor momento posible.
El mapa honesto de tu gasto navideño: ponlo sobre la mesa antes de que llegue
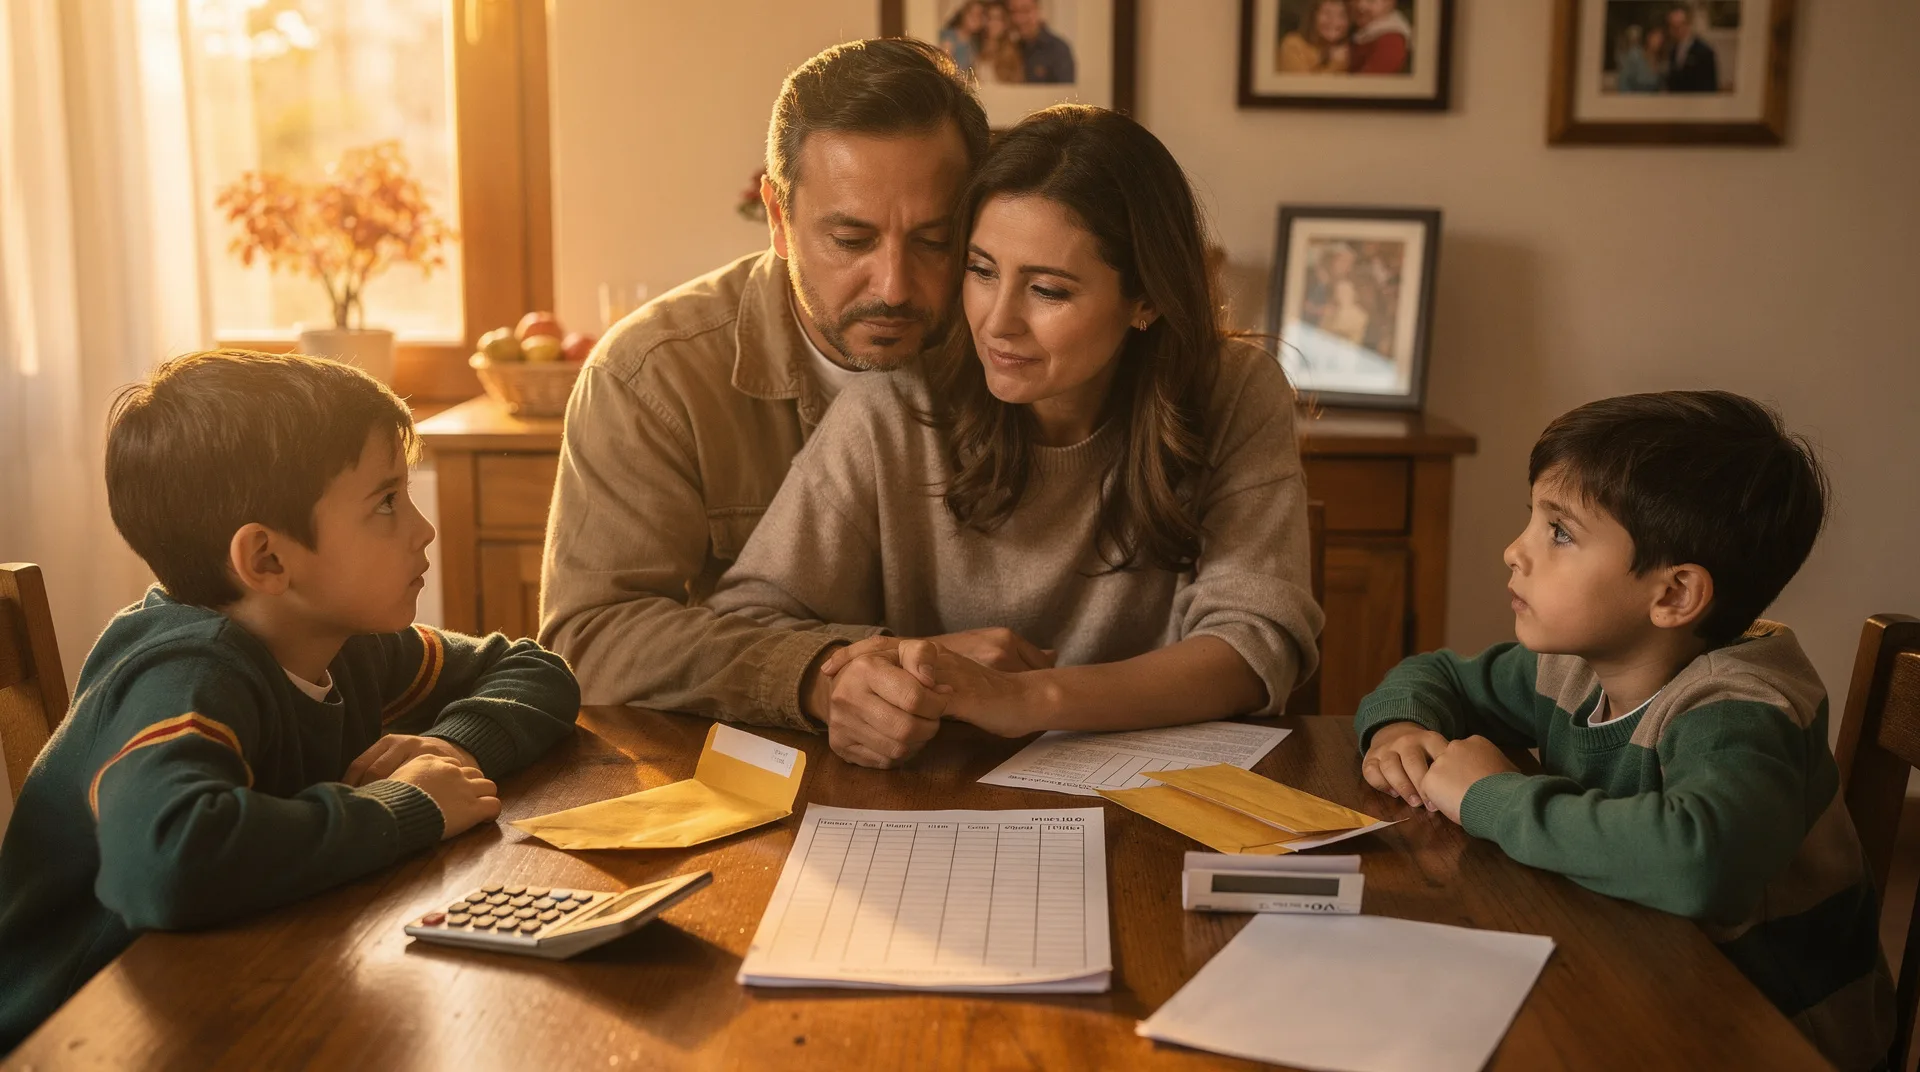
El error más habitual es no calcular el gasto navideño hasta que ya está hecho. Hacer ese ejercicio ahora, en octubre, te da margen de maniobra. Siéntate con tu pareja o con quien comparte el presupuesto familiar y anotad todo lo que prevéis gastar: regalos, comidas familiares, cenas de empresa, viajes, cotillones, lotería. No os quedéis cortos. La tendencia humana es subestimar estos gastos y eso es exactamente lo que genera la cuesta. De hecho, si aún no habéis cerrado el plan navideño, octubre es el momento ideal para planificarlo con calma.
Una vez tenéis la cifra estimada, comparadla con el dinero que vais a tener disponible sin tocar el fondo de emergencia ni recurrir a crédito. Si hay diferencia, esa diferencia es el problema que hay que resolver ahora, no en enero. Las soluciones son siempre más baratas y menos estresantes cuando se toman con antelación: puedes ajustar el plan navideño, repartir los pagos de otra forma o buscar alternativas que no comprometan la liquidez de enero.
Una regla práctica que muchos asesores de finanzas personales recomiendan: el gasto total de Navidad no debería superar lo que puedes pagar de una vez con el dinero que ya tienes, sin esperar a cobrar la nómina de enero. Si necesitas la nómina de enero para pagar diciembre, ya estás en la cuesta antes de empezar.
💬 ¿Qué opinas tú sobre esta noticia? Comenta más abajo →
Reorganiza el presupuesto familiar en cuatro pasos que cualquiera puede seguir
El primer paso es listar todos los gastos fijos de enero antes de que llegue: hipoteca o alquiler, seguros anuales que vencen en enero, cuotas escolares del segundo trimestre, recibos domésticos y cualquier deuda aplazada. Ponlos en un papel o en una hoja de cálculo con su fecha exacta de cargo. El segundo paso es compararlos con tus ingresos previstos para ese mes, incluyendo si tienes o no paga extra. La diferencia entre ambas columnas es tu margen real, que puede ser positivo, ajustado o negativo.
Si el margen es negativo o muy ajustado, el tercer paso es negociar antes de que llegue enero. Muchas compañías de seguros, gimnasios o proveedores de servicios aceptan cambiar la fecha de cobro si se lo pides con tiempo. Algunos bancos permiten aplazar un recibo puntualmente sin coste. Esto no resuelve el problema estructural, pero puede repartir la presión. El cuarto paso es construir, desde ahora, un pequeño colchón de liquidez específico para enero: aunque sea una cantidad modesta apartada cada semana en noviembre y diciembre, reduce considerablemente la tensión.
Si a pesar de todo prevés una situación de emergencia real en enero, conviene conocer las opciones disponibles con tiempo. Consultar con antelación qué préstamos rápidos existen, cuáles son sus condiciones reales y cómo funcionan es mucho más sensato que buscarlos cuando ya hay urgencia. También puedes explorar si tienes acceso a alguna de las ayudas públicas disponibles que quizás no sabías que existían.
Hábitos concretos para noviembre y diciembre que marcan la diferencia en enero
Noviembre y diciembre son los meses en los que se gana o se pierde la cuesta de enero. Tres hábitos sencillos pueden cambiar el resultado. El primero: separar físicamente el dinero. Cuando llegue la paga extra o cualquier ingreso extra, mueve la parte destinada a enero a una cuenta o sobre aparte antes de que puedas gastarlo. El cerebro humano tiende a gastar lo que ve disponible. El segundo hábito: revisar las suscripciones y gastos recurrentes que apenas usas. Enero es un mes malo para descubrir que sigues pagando servicios que dejaste de usar en verano.
El tercer hábito, y quizás el más poderoso: comprar los regalos con lista cerrada y presupuesto asignado antes de entrar en ningún centro comercial. Las compras impulsivas en noviembre y diciembre son la causa principal de que muchas familias lleguen a enero con gastos muy por encima de lo previsto. El Black Friday puede ser una oportunidad o una trampa dependiendo de si compras lo que ya tenías planeado o lo que te parece una ganga en el momento.
Por último, si tenéis deudas de tarjeta de crédito con intereses pendientes, enero es el peor momento para que sigan acumulando. Si podéis liquidarlas antes de que acabe el año, hacedlo aunque suponga un esfuerzo en diciembre. Pagar intereses en enero, cuando la liquidez ya está comprometida, es uno de los círculos viciosos más difíciles de romper.