Por qué diciembre es el mes que más duele al bolsillo familiar
No es exageración: diciembre concentra en pocas semanas gastos que ningún otro mes reúne. Los regalos de Reyes y Navidad, las cenas de empresa y familia, los décimos de lotería, las escapadas de fin de año y la ropa de gala forman una tormenta perfecta que golpea a la vez. El problema no es el gasto en sí, sino que la mayoría de familias llega a diciembre sin haber reservado nada para cubrirlo.
El resultado se ve en enero: facturas de tarjeta abultadas, disposiciones de crédito que generan intereses durante meses y una sensación de empezar el año nuevo ya en números rojos. Ese ciclo se puede romper, pero hay que actuar ahora, no el 20 de diciembre.
Además, este año el contexto no ayuda especialmente. La cesta de la compra acumula subidas notables en los últimos tiempos, como reflejan análisis recientes sobre cómo ajustar el presupuesto familiar cuando todo cuesta más. Eso significa que el margen de ahorro previo es más ajustado para muchas casas, y que planificar con tiempo no es un consejo de manual: es una necesidad práctica.
El mapa completo del gasto navideño: ponle nombre a cada partida
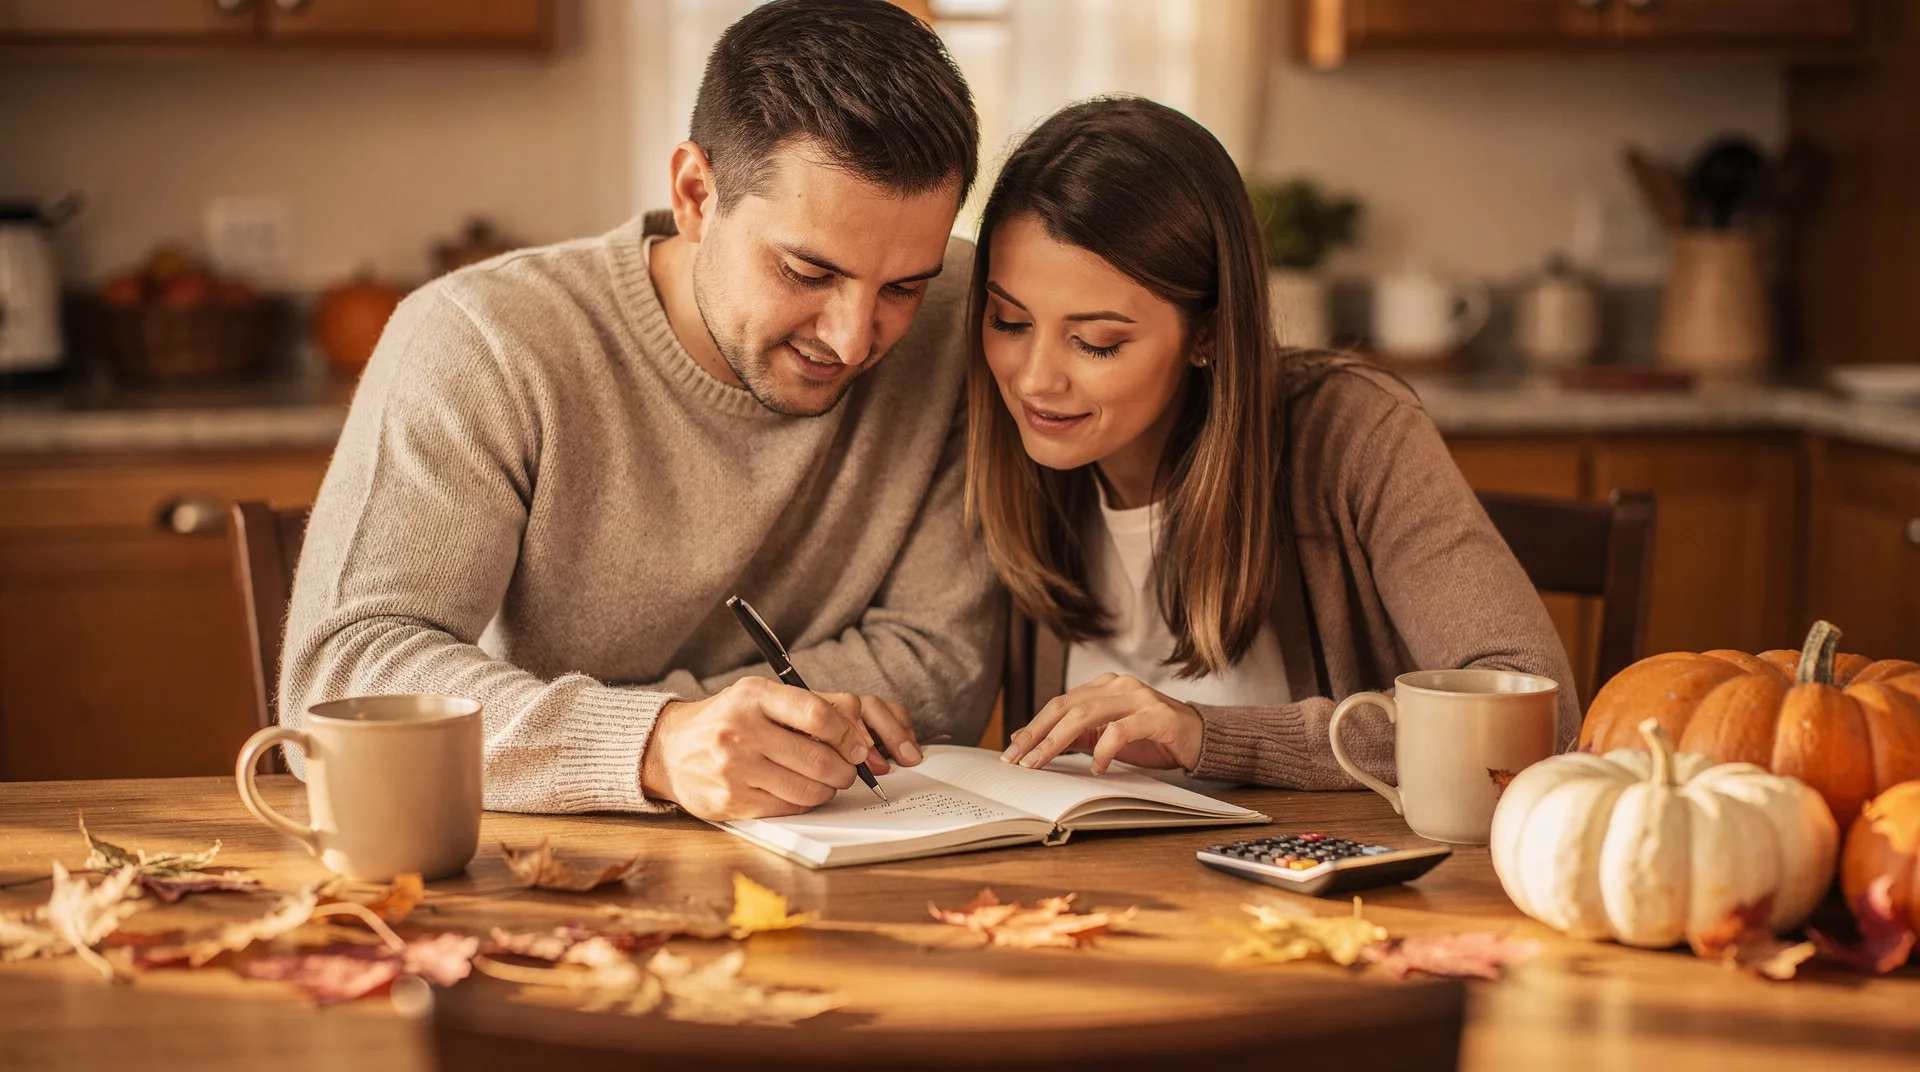
Antes de ahorrar, hay que saber exactamente en qué se gasta. Siéntate con tu pareja o con quien comparta las decisiones económicas en casa y haced una lista real de todos los desembolsos previstos: regalos (con nombre y apellidos de cada persona), cenas familiares y de amigos, participaciones de lotería, viajes o escapadas, cotizaciones para el regalo de empresa y cualquier gasto de decoración o ropa especial. No omitas nada por pequeño que parezca.
Suma todo. El número que aparece suele sorprender, pero es mucho mejor verlo ahora que en enero cuando ya no hay remedio. Con esa cifra sobre la mesa, tienes dos meses para distribuirla de forma ordenada: puedes ir apartando una cantidad cada semana, adelantar compras de regalos aprovechando ofertas puntuales antes del Black Friday o renegociar con la familia el formato de los regalos (sobre cantidades máximas, amigo invisible en lugar de regalar a todos, etc.).
El truco más eficaz no es complicado: abre una cuenta o un sobre virtual específico para la Navidad y transfiere a principios de cada semana lo que corresponda. Cuando llegue diciembre, ese dinero ya está separado y no compite con los gastos corrientes del mes. No hace falta una app sofisticada; basta con disciplina y claridad sobre el destino de ese dinero.
💬 ¿Qué opinas tú sobre esta noticia? Comenta más abajo →
Decisiones concretas que puedes tomar esta semana
Octubre no es demasiado pronto: es exactamente el momento adecuado. Algunas acciones inmediatas que marcan la diferencia. Primero, revisa si tienes algún fondo de emergencia que puedas nutrir en paralelo al ahorro navideño, para no descapitalizarte del todo en diciembre. Segundo, habla con tu familia sobre el presupuesto máximo de regalos: estas conversaciones incómodas ahorran mucho dinero y, con frecuencia, mucho estrés. Tercero, consulta si en tu banco tienes ahorros a corto plazo que estén generando algo de rentabilidad mientras tanto; el entorno actual de tipos puede beneficiarte si tu dinero no está parado.
En cuanto a los regalos, la regla más útil es comprar en cuanto sepas qué quieres, sin esperar a que llegue la presión de diciembre. Los precios de muchos productos suben conforme se acerca la fecha, la disponibilidad cae y las decisiones se toman peor con prisas. El Black Friday puede ser una oportunidad real si ya tienes claro lo que buscas, pero solo si compras lo que tenías previsto, no lo que parece un chollo en el momento. Si quieres profundizar en eso, la guía sin trampa para el Black Friday 2026 te ayudará a no caer en descuentos que no lo son tanto.
Por último, revisa tus suscripciones y gastos fijos de noviembre y diciembre: servicios de streaming que casi no usas, gimnasio en meses de frío y poco tiempo, pedidos recurrentes que se pueden pausar. Ese dinero liberado puede ir directamente al fondo navideño sin necesitar ningún sacrificio grande.
Qué hacer si llegas a diciembre sin haber ahorrado lo suficiente
No todo el mundo llega a octubre en posición de planificar con calma. Si imprevistos del año han mermado el colchón o simplemente los ingresos de estos meses son ajustados, lo primero es acotar el gasto navideño sin culpa: hay celebraciones que cuestan poco y valen mucho, y reducir el presupuesto de regalos de forma honesta con la familia es un gesto de responsabilidad, no de avaricia.
Si aun así aparece una necesidad puntual e inevitable que no puedes cubrir con lo ahorrado, existen opciones de financiación a corto plazo diseñadas para importes pequeños y plazos concretos. En ese caso conviene usar el comparador de préstamos para valorar condiciones reales entre distintas opciones antes de comprometerte con ninguna, y entender bien la TAE de lo que firmas para no llevarte sorpresas en el coste final.
La regla de oro en estos casos: financia solo lo imprescindible, en el plazo más corto que puedas asumir cómodamente y con la cuota mensual que tu presupuesto de enero puede absorber sin tensión. Endeudarse para la Navidad no es un drama si se hace con cabeza y se devuelve rápido; el problema es cuando la deuda navideña se convierte en compañera de viaje hasta el verano siguiente.