Qué es exactamente esta paga y cuándo llegará a tu cuenta
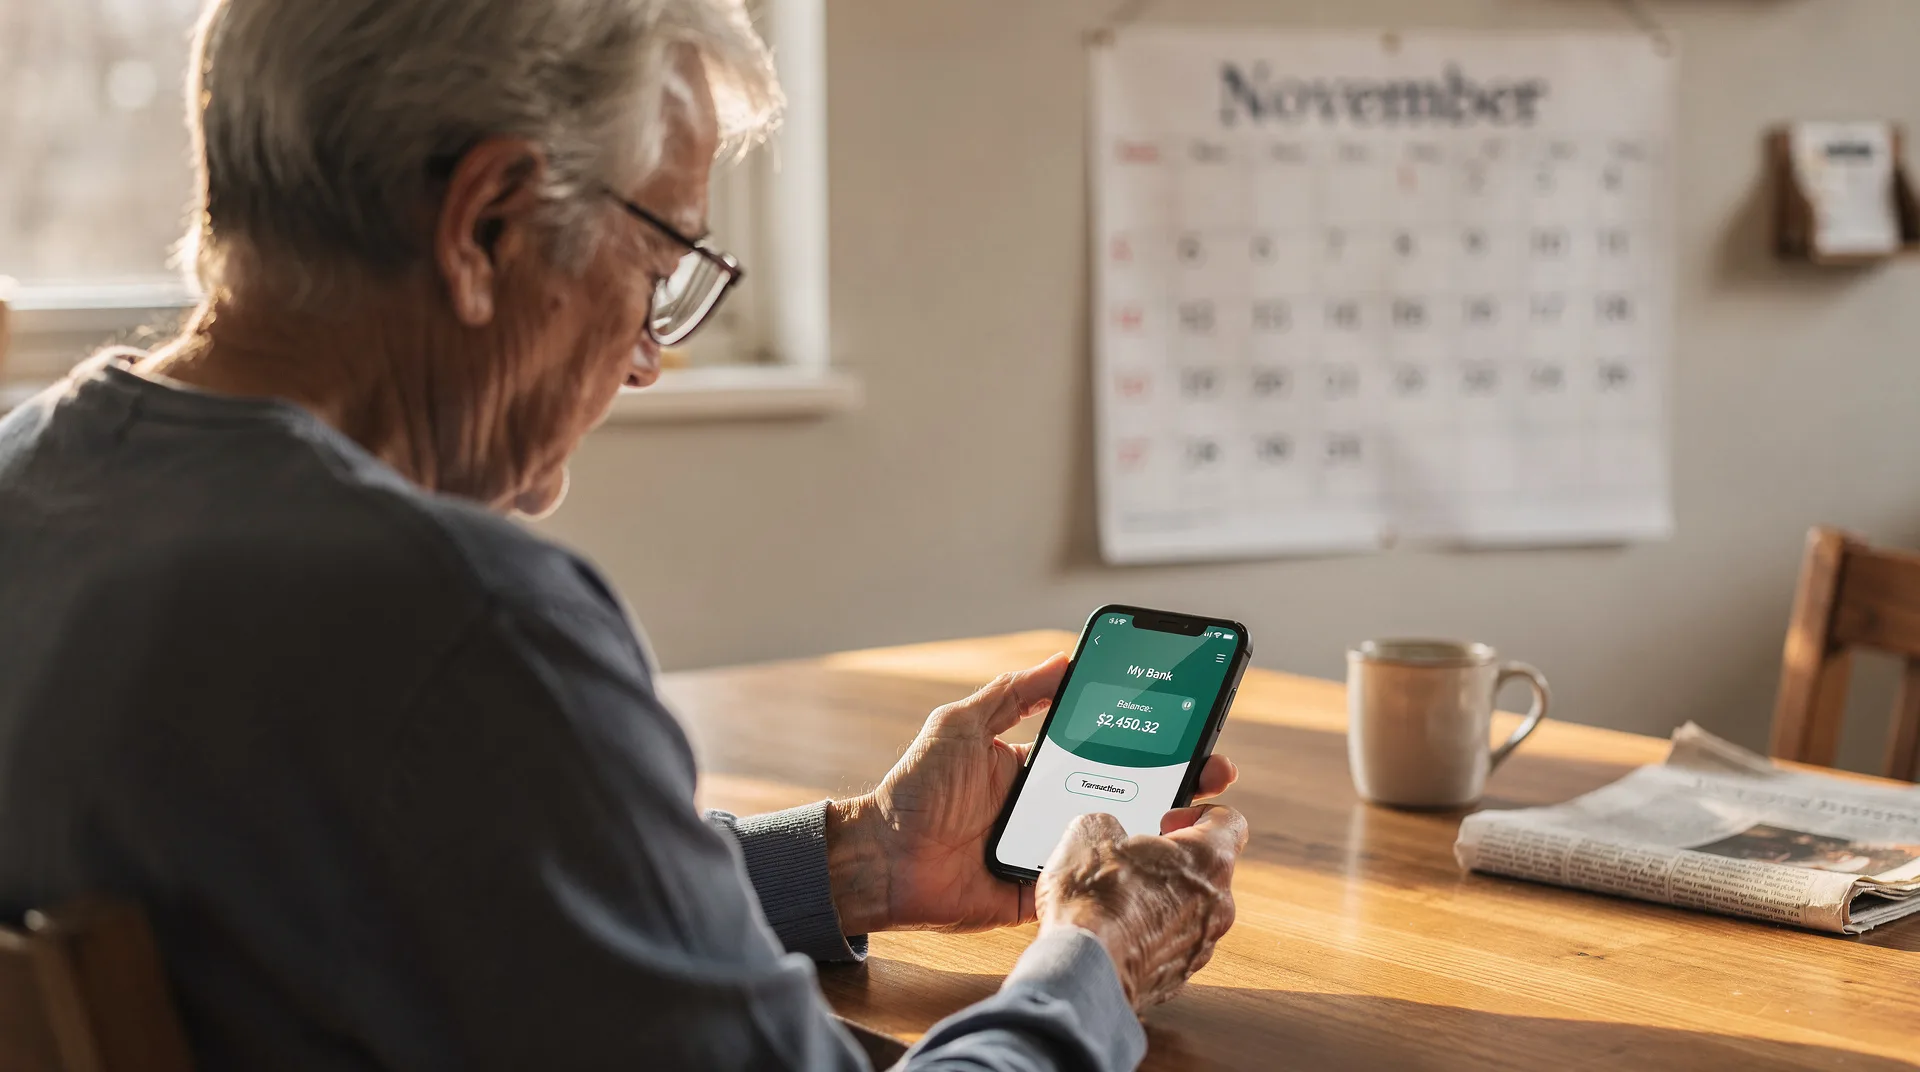
La paga extra de Navidad de los pensionistas equivale a una mensualidad ordinaria completa y se abona en noviembre, a diferencia de la mayoría de los trabajadores por cuenta ajena, que reciben su extra en diciembre. Lo habitual, según los datos de la noticia, es que el ingreso se produzca entre el 22 y el 26 de noviembre, aunque el día exacto depende de la entidad bancaria.
Hay un matiz importante si llevas poco tiempo como pensionista: si tu pensión fue reconocida a partir de junio de este año, no recibirás la paga completa. El importe se calcula en proporción a los meses completos que hayas generado derecho durante el semestre comprendido entre el 1 de junio y el 30 de noviembre. Por ejemplo, si te jubilaste en agosto, cobrarás únicamente la parte proporcional a tres meses.
La excepción son las pensiones derivadas de accidente de trabajo o enfermedad profesional: en esos casos las pagas extra ya están prorrateadas en las doce mensualidades, por lo que en noviembre no hay ingreso adicional. Si no estás seguro de en qué supuesto estás, revisa tu resolución de la Seguridad Social o consulta directamente en tu oficina.
La revalorización de 2027 se acerca: qué puedes esperar
Además de la paga extra, a finales de noviembre o principios de diciembre se conocerá el porcentaje definitivo de subida de las pensiones para 2027. La previsión, según la noticia, apunta a al menos un 4,5%, calculado con la media del IPC entre diciembre de 2025 y noviembre de 2026. El dato de octubre ya se situó en el 4,9%, lo que refuerza esa estimación. Si se confirma, la pensión media subiría en torno a 70,9 euros mensuales, según ABC.
Esto significa que, en la práctica, en las próximas semanas se acumulan dos buenas noticias económicas para los pensionistas: el ingreso extraordinario de noviembre y la certeza de un incremento mensual a partir de enero. Es un momento razonablemente favorable para hacer números y planificar el año que viene.
Eso sí, conviene no confundir revalorización con mejora real del poder adquisitivo. Si el IPC sube un 4,9% y la pensión sube un 4,5%, el incremento cubre casi toda la inflación, pero no la supera. Seguirá siendo útil revisar en qué gastos fijos puedes ganar eficiencia para que el dinero extra no se diluya sin que lo notes.
¿Qué opinas tú sobre esta noticia? Comenta más abajo →
Cómo gestionar bien el dinero extra antes de Navidad
Recibir el equivalente a una mensualidad adicional en noviembre es una oportunidad real, pero también una trampa si no se gestiona con cabeza. El calendario es traicionero: en las semanas siguientes llegan las compras navideñas, las cenas familiares, los regalos y los viajes. Sin un plan mínimo, la paga extra puede desaparecer sin dejar rastro.
Una regla práctica es asignar el dinero antes de recibirlo, no después. Propón tres bloques: una parte para gastos navideños con un límite claro, otra para reforzar tu fondo de emergencia (especialmente útil si está por debajo de tres meses de gastos) y, si tienes deudas con interés alto, destina una parte a amortizarlas. El orden importa: primero deuda cara, luego colchón, luego gasto discrecional.
Si ya tienes compromisos de pago en estas fechas que superan lo que ingresarás, valora si tiene sentido aplazar alguno o redistribuirlo. Para gastos puntuales e imprevistos de menor cuantía que no puedes cubrir con la paga, existen opciones como los préstamos para emergencias, aunque siempre conviene comparar condiciones con un comparador de préstamos antes de comprometerte con ninguno.
Tres movimientos concretos que puedes hacer ahora mismo
Primero, revisa tus gastos fijos recurrentes. Con la subida de precios sostenida, es probable que algunos contratos —suministros, seguros, telefonía— se hayan encarecido sin que hayas negociado. Noviembre es un buen momento para llamar y pedir revisión de condiciones antes de que empiece enero.
Segundo, si eres pensionista reciente y no tienes claro qué importe recibirás, calcula la parte proporcional. Multiplica tu mensualidad ordinaria por los meses completos que llevas desde junio y divídelo entre seis. Eso es aproximadamente lo que ingresarás. Planificar sobre una cifra real evita decepciones. Si necesitas orientación sobre productos financieros adaptados a tu situación, consulta nuestras guías financieras.
Tercero, si estás pensando en jubilarte próximamente y las cuentas te resultan favorables con la nueva revalorización, ten en cuenta que la inflación actual puede inclinar la balanza. También puede ser buen momento para revisar si tienes un plan de pensiones complementario y cómo rescatarlo sin incurrir en penalizaciones fiscales innecesarias: en nuestra pieza sobre cómo sacarle el máximo partido fiscal al plan de pensiones encontrarás los errores más comunes al rescatarlo.
Un aviso importante: más dinero en circulación atrae estafas
Noviembre y diciembre son los meses con mayor actividad de fraudes financieros dirigidos a personas mayores. El patrón habitual incluye llamadas que simulan ser del banco, SMS falsos de organismos oficiales o solicitudes urgentes de transferencia. Si recibes cualquier comunicación inesperada relacionada con tu pensión o tu cuenta bancaria, no actúes bajo presión: cuelga, espera y llama tú directamente al número oficial.
Puedes consultar las alertas más recientes en nuestra sección de alertas de estafas financieras, donde recogemos los métodos activos en este momento. También te recomendamos leer nuestra pieza sobre la nueva estafa bancaria del código *21, especialmente dirigida a personas que esperan ingresos en estas fechas.